

Lettre économique mensuelle
Restez aux faits de l'évolution des indicateurs économiques clés.
Lire plusLe Canada entre-t-il dans un nouveau cycle de hausses de taux?
Pour la première fois depuis juillet 2023, la Banque du Canada a relevé son taux directeur, de 25 points de base pour le porter à 2,50 % le 28 octobre. Pour les entreprises canadiennes, cette décision soulève immédiatement une question plus importante : s’agit-il d’un ajustement ponctuel ou du début d’un nouveau cycle de hausses de taux?
Une hausse motivée par l’évolution attendue de l’inflation
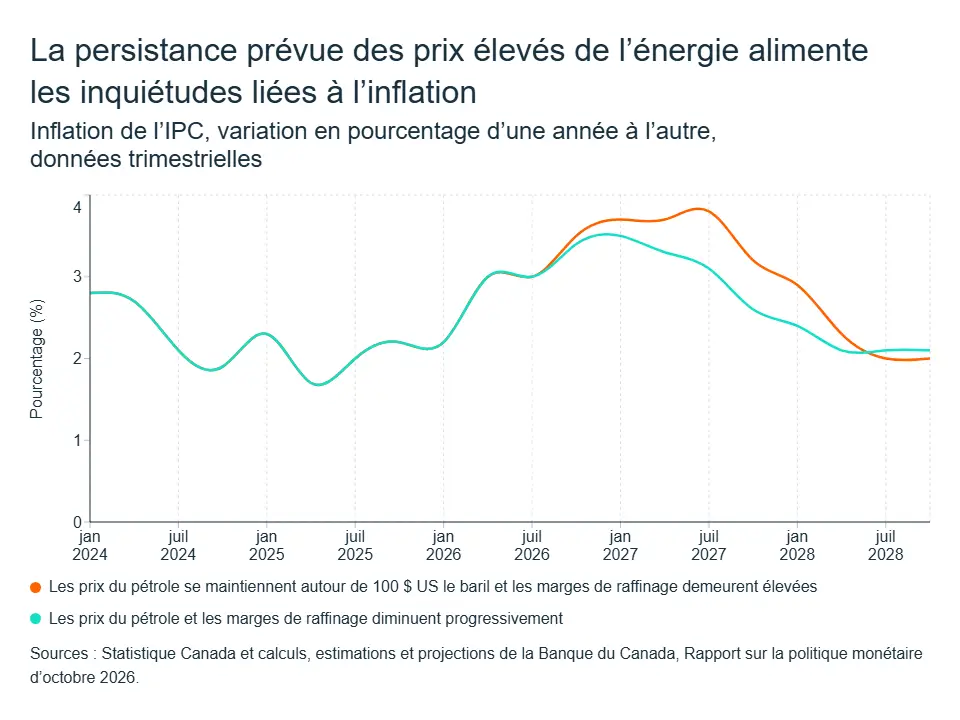
L’inflation est déjà élevée, mais la décision d’octobre repose surtout sur ce que la Banque du Canada prévoit pour les prochains mois. Les hausses des prix du pétrole et des marges de raffinage maintiennent l’inflation globale autour de 3 % depuis avril. La Banque prévoit qu’elle atteindra environ 3,5 % d’ici la fin de 2026, qu’elle demeurera au-dessus de 3 % pendant une bonne partie de 2027 et qu’elle ne reviendra près de la cible de 2 % que vers le milieu de 2028.
Jusqu’à récemment, la hausse de l’inflation était principalement concentrée dans l’essence. L’inflation fondamentale demeurait près de 2 %, ce qui indiquait que l’économie ne subissait pas une poussée généralisée des pressions inflationnistes intérieures. Cette distinction a permis à la Banque de maintenir le taux directeur au bas de la fourchette neutre et de faire abstraction d’une partie du choc énergétique.
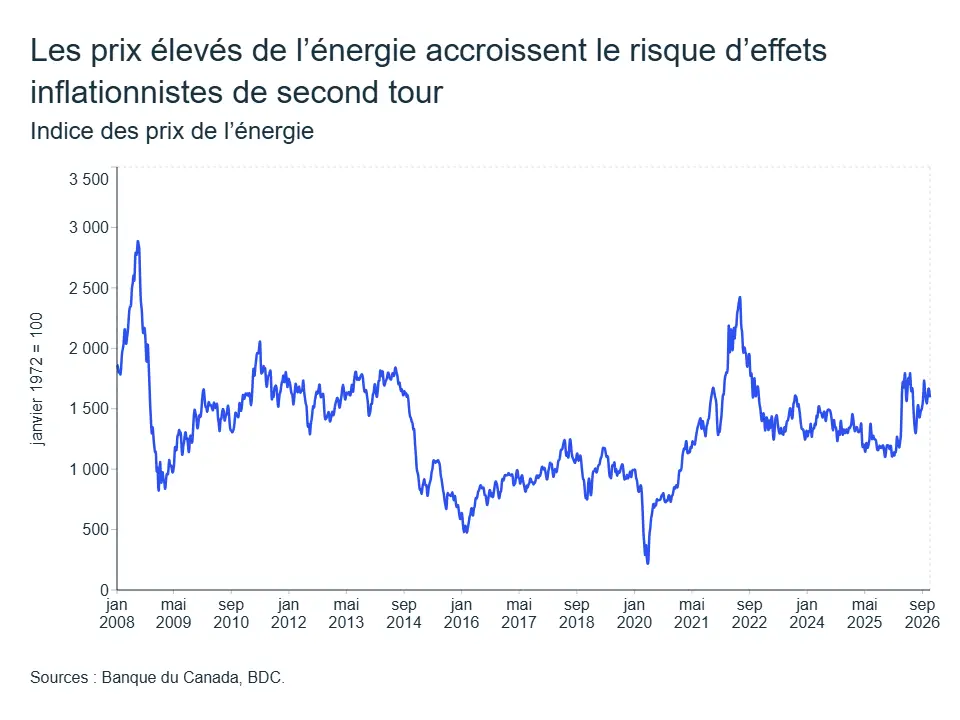
Ce qui a changé, c’est la transmission attendue des coûts de l’énergie. La hausse des prix de l’essence et du diesel alimente d’abord l’inflation directement, par le prix payé à la pompe. La deuxième étape se manifeste plus graduellement : les coûts de transport, de production et de distribution augmentent, puis les entreprises en répercutent une part plus importante dans les prix des biens et des services. Les nouvelles perspectives de la Banque centrale supposent donc que cette transmission deviendra plus visible dans les prix à la consommation au cours des prochains mois, puisque ces effets de second tour apparaissent généralement avec un décalage d’environ sept à huit mois après le choc initial.
Autrement dit, la Banque du Canada ne réagit pas uniquement au taux d’inflation actuel. Elle cherche à réduire le risque qu’un choc énergétique externe se transforme en inflation généralisée, même si l’inflation excluant l’essence s’établissait à 2,2 % en septembre.
La fourchette neutre laisse une marge de manœuvre à la Banque du Canada
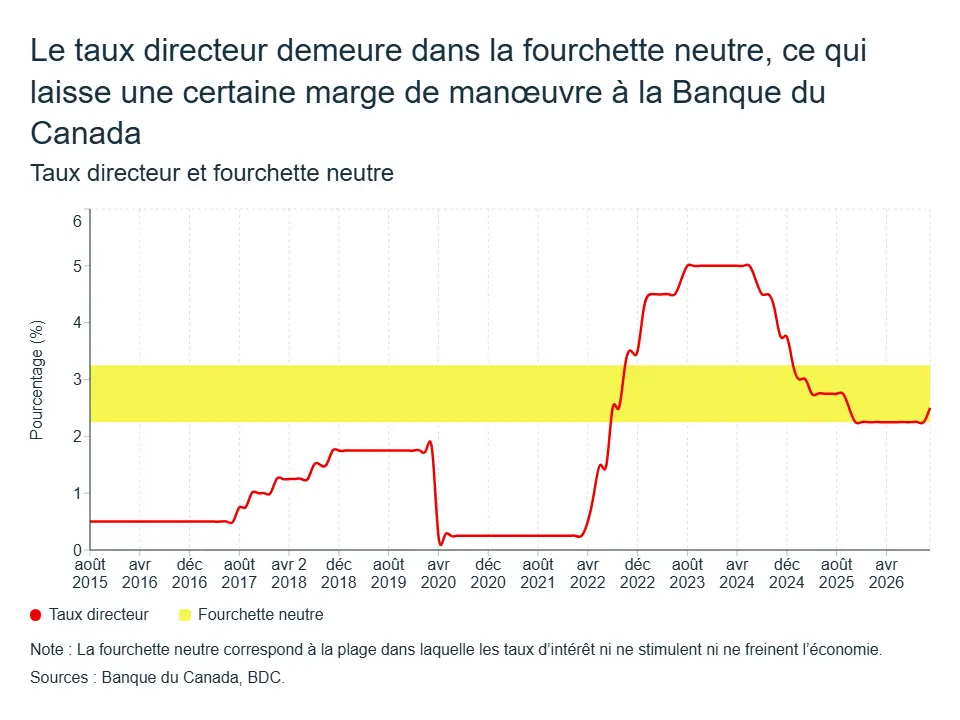
Le niveau des taux d’intérêt aide à comprendre ce qui pourrait suivre. À 2,50 %, le taux directeur ne se situe que 25 points de base au-dessus du plancher de la fourchette neutre de 2,25 % à 3,25 % estimée par la Banque. La hausse retire donc une faible dose de soutien monétaire plutôt que de placer la politique monétaire en territoire nettement restrictif.
Le taux directeur demeure ainsi dans la fourchette neutre, ce qui laisse une certaine marge de manœuvre à la Banque alors qu’elle tente de balancer deux risques opposés. Si elle en fait trop peu et que les coûts de l’énergie se diffusent largement aux prix, l’inflation pourrait rester au-dessus de la cible plus longtemps. Si elle en fait trop, la hausse des coûts d’emprunt pourrait accentuer la faiblesse toujours visible dans l’emploi, le logement et les secteurs exposés au commerce international.
La Banque dispose aussi d’une plus grande marge de manœuvre parce que l’économie a mieux évolué qu’elle ne le prévoyait au milieu de l’année. Le PIB réel a progressé à un rythme annualisé de 3,3 % au deuxième trimestre. La Banque estimait la croissance du troisième trimestre à environ 2 %, alors que les données publiées depuis pointent plutôt vers 1,3 %. Il ne s’agit pas d’une économie en surchauffe, mais elle est suffisamment résiliente, selon le gouverneur Macklem, pour accorder davantage de poids au risque inflationniste.
Une hausse suffit-elle à créer un cycle?
Pas encore. La hausse d’octobre marque un changement de direction, mais la durée du cycle demeure incertaine. Un cycle durable de hausses de taux exigerait des signes que les pressions liées à l’énergie et aux coûts d’importation se diffusent davantage, que les entreprises répercutent plus pleinement ces coûts ou que l’activité économique absorbe les capacités excédentaires plus rapidement que prévu.
L’inverse est également vrai. Si les prix du pétrole et les marges de raffinage reculent et que l’inflation fondamentale demeure près de la cible, la Banque aura moins de raisons de poursuivre le resserrement. De nouveaux droits de douane pourraient aussi affaiblir la demande et rendre d’autres hausses de taux plus coûteuses pour l’économie. Les prix de l’énergie et les relations commerciales entre le Canada et les États-Unis sont donc les deux variables les plus importantes pour les perspectives de taux. Les résultats des élections de mi-mandat aux États-Unis pourraient influencer ces deux facteurs, mais leur évolution demeure incertaine.
Pour l’instant, l’interprétation la plus raisonnable est que la hausse d’octobre constitue une mesure d’assurance, tout en laissant la porte ouverte à d’autres hausses. Le taux directeur est suffisamment bas dans la fourchette neutre pour permettre à la Banque du Canada de le relever de nouveau si ses prévisions d’inflation se confirment. Mais l’économie demeure assez fragile pour que celle-ci exige des signes convaincants avant de s’aventurer loin en territoire restrictif.
Les coûts d’emprunt pourraient rester élevés même si le cycle est court
Les entrepreneur.es doivent aussi se rappeler que le taux directeur n’est qu’une composante des coûts de financement. Les taux d’emprunt à court terme et à taux variable réagissent assez directement aux décisions de la Banque du Canada. Les taux fixes sont davantage influencés par les rendements des obligations gouvernementales, les coûts de financement des banques, les conditions de crédit et les primes de risque.
Cette distinction est importante pour les entreprises endettées, puisqu’elle explique pourquoi leurs coûts d’emprunt n’ont pas diminué aussi rapidement que le taux directeur pendant la phase d’assouplissement. Elle comptera de nouveau lors d’une éventuelle phase de hausses : une faible augmentation du taux directeur pourrait être amplifiée par une hausse des rendements obligataires ou partiellement compensée si les marchés jugent que l’inflation finira par revenir à la cible.
Ce que cela signifie pour les entrepreneur.es
- Planifiez en fonction de taux plus élevés. La direction de la politique monétaire a changé.
- Soumettez à des tests de résistance vos coûts de financement et vos marges d’exploitation. Le principal risque est que la hausse du carburant, du transport et des intrants importés se propage à un éventail plus large de dépenses d’entreprise.
- Revoyez vos prix plus fréquemment. Les entreprises devraient distinguer les surcharges énergétiques temporaires des hausses de coûts persistantes et déterminer quels coûts peuvent être absorbés, compensés par des gains de productivité ou transférés à la clientèle.
- Restez sélectifs dans vos décisions d’investissement plutôt que de les geler. Les projets qui réduisent la consommation d’énergie, les coûts de transport ou les besoins en main-d’œuvre pourraient devenir encore plus rentables dans un contexte de coûts plus élevés.
- Comparez attentivement le financement à taux variable et à taux fixe. Le taux directeur, les rendements obligataires et les primes de risque des prêteurs peuvent évoluer dans des directions différentes et à des rythmes différents.
L’économie canadienne continue de croître, mais les pressions demeurent bien réelles
La croissance a probablement ralenti, mais l’économie a continué de progresser
En août, le PIB a marqué le pas pour un deuxième mois consécutif, confirmant que le solide rebond du printemps avait peu de chances de se transformer en une accélération soutenue, surtout dans un contexte où la politique commerciale, la croissance démographique et la confiance des entreprises demeurent incertaines.
Les données récentes illustrent clairement la situation. Le PIB réel a fortement fluctué d’un trimestre à l’autre. L’économie progresse, mais à un rythme irrégulier. La croissance demeure vulnérable aux variations du commerce et des stocks, tandis que les sources de demande plus durables doivent soutenir une part croissante de l’activité.
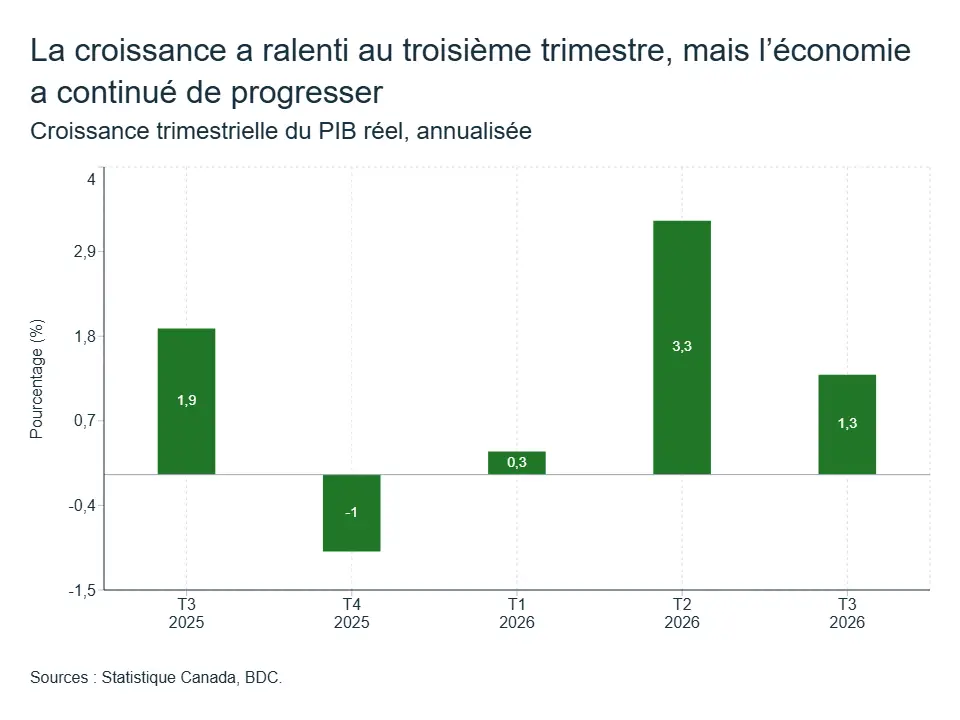
Pour les entreprises, l’estimation de 1,3 % au troisième trimestre témoigne davantage d’une croissance modeste de la demande que d’une reprise généralisée. La production nationale augmente, mais les gains sont inégalement répartis entre les secteurs et les régions. L’activité dans les services et les provinces productrices de ressources continue de soutenir la croissance, tandis que les fabricants exposés au commerce international et leurs fournisseurs font face à un ajustement plus difficile.
L’impact sur les entreprises :
Prévoyez de la croissance, mais pas une forte hausse de la demande. Gardez vos hypothèses de ventes, de stocks et d’embauche flexibles, et évitez de prendre un seul trimestre vigoureux comme point de référence pour 2027.
Les volumes commerciaux ont reculé avec l’entrée en vigueur des nouveaux droits de douane
Le commerce s’est nettement affaibli en septembre. En septembre, le volume des exportations de marchandises a reculé de 3,9 %, contre une baisse de 2,5 % des importations par rapport aux niveaux d'août. Les exportations et les importations ont donc reculé après l’entrée en vigueur, à la fin de l’été, de nouveaux droits de douane américains et de contre-tarifs canadiens. Ce recul concorde avec l’idée qu’une partie de l’activité aurait été devancée en août avant l’entrée en vigueur des mesures.
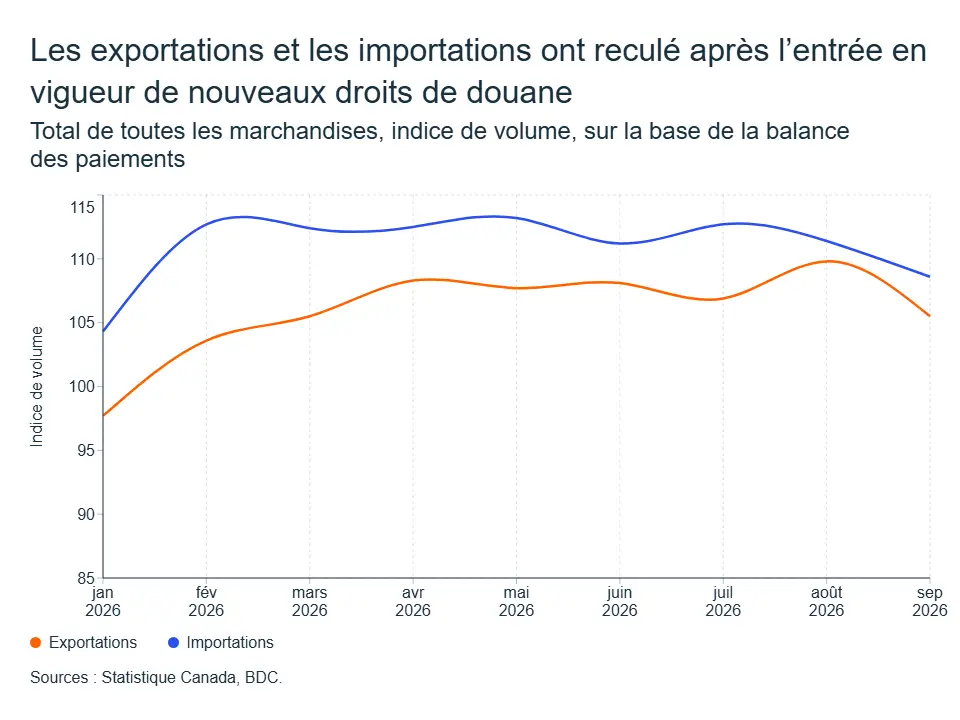
La baisse des importations n’est pas nécessairement une bonne nouvelle pour la croissance. Des volumes d’importation plus faibles peuvent améliorer mécaniquement la contribution du commerce net, mais ils peuvent aussi signaler une demande intérieure plus faible, des besoins de production moindres ou des investissements reportés. Le recul des exportations est plus préoccupant, puisqu’il témoigne d’une demande étrangère plus faible et du coût réel des nouvelles barrières pour les entreprises touchées. Le commerce devrait donc demeurer une source de volatilité trimestrielle plutôt qu’un moteur de croissance fiable.
L’énergie et les métaux nuancent toutefois le portrait. Les prix élevés du pétrole continuent de soutenir la valeur des exportations canadiennes d’énergie, les revenus des producteurs et l’activité dans les provinces riches en ressources, même lorsque les volumes totaux d’exportation diminuent. Les producteurs de métaux font face à une combinaison différente : les prix et la demande de certains produits de base demeurent favorables, mais les droits de douane sur l’acier, l’aluminium et les produits connexes perturbent les commandes, les marges et les chaînes d’approvisionnement nord-américaines. Autrement dit, des prix élevés des produits de base peuvent soutenir les résultats nationaux sans éliminer les pressions sur les fabricants exposés aux droits de douane.
L’impact sur les entreprises :
Les entreprises exposées au commerce international devraient déterminer si les commandes récentes reflètent une demande durable ou plutôt des achats devancés pour éviter les droits de douane. Les importateurs devraient revoir la classification tarifaire de leurs produits, leur concentration auprès de certains fournisseurs et leurs besoins en fonds de roulement avant de conclure que la baisse des volumes en septembre marque une tendance durable.
L’inflation atteint 3,1 %, mais la moyenne nationale cache des réalités très différentes
L’inflation a atteint 3,1 % au Canada en septembre, mais les pressions sur les prix variaient fortement d’une province à l’autre, de 2,5 % en Ontario à 5,7 % à l’Île-du-Prince-Édouard. Elle était également élevée dans les provinces de l’Atlantique et au Manitoba. Le Québec, la Colombie-Britannique et l’Ontario, les trois provinces les plus peuplées, affichaient des taux proches de la moyenne nationale. De tels écarts ne sont pas inhabituels au Canada : les paniers de consommation, les marchés de l’énergie, les coûts du logement, les taxes et les prix réglementés diffèrent d’une province à l’autre.
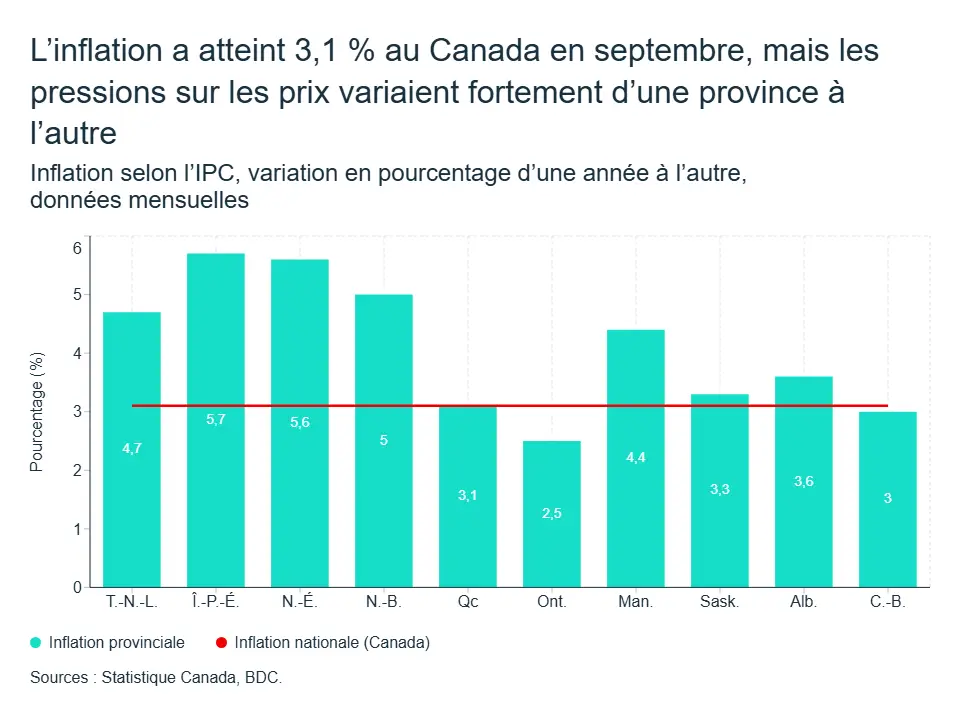
Ces écarts sont importants puisqu’ils modifient les perspectives économiques locales. Là où l’inflation est plus élevée, les ménages perdent davantage de pouvoir d’achat et peuvent réduire plus fortement leurs dépenses discrétionnaires. Pour les producteurs, ce même contexte peut se traduire par des demandes salariales, des coûts de transport et des prix des intrants plus élevés, sans nécessairement disposer d’un pouvoir de fixation des prix suffisant pour protéger les marges. Une entreprise qui vend dans les provinces de l’Atlantique peut donc faire face à une combinaison de demande et de coûts très différente de celle d’une entreprise surtout présente en Ontario, même si toutes deux réagissent au même taux d’inflation national.
Les écarts provinciaux rendent également la politique monétaire plus difficile à calibrer. La Banque du Canada établit un seul taux directeur pour l’ensemble du pays, et non un taux pour chaque province. Elle doit donc tenir compte de la persistance et de l’ampleur de l’inflation à l’échelle nationale plutôt que du taux le plus élevé observé dans une province. Les écarts régionaux expliquent néanmoins pourquoi une même décision de taux peut avoir des effets très différents d’une province à l’autre. La hausse du taux directeur à 2,50 % en octobre reflète les préoccupations de la Banque quant au risque que les coûts élevés de l’énergie et des importations se diffusent plus largement, même si l’inflation fondamentale demeure plus près de 2 %. Les répercussions pourraient donc varier sensiblement selon les régions.
L’impact sur les entreprises :
Tenez compte du taux d’inflation dans vos principaux marchés, et pas seulement de la moyenne canadienne. Revoyez vos prix, vos budgets salariaux et vos prévisions de ventes par province, surtout là où les coûts de l’énergie, du transport et des aliments augmentent plus rapidement.
L’emploi recule depuis le début de l’année, et le secteur privé explique l’essentiel de la faiblesse d’octobre
L’emploi a de nouveau reculé en octobre, mais le résultat mensuel masque un important changement de composition. L’emploi dans le secteur privé a diminué de 52 500, tandis qu’il a augmenté de 49 600 dans le secteur public.
Ces deux mouvements se sont presque annulés, laissant l’emploi total pratiquement inchangé en octobre. Pour les entrepreneurs, le recul du secteur privé constitue toutefois le signal le plus pertinent, puisqu’il indique que les entreprises demeurent prudentes en matière d’embauche.
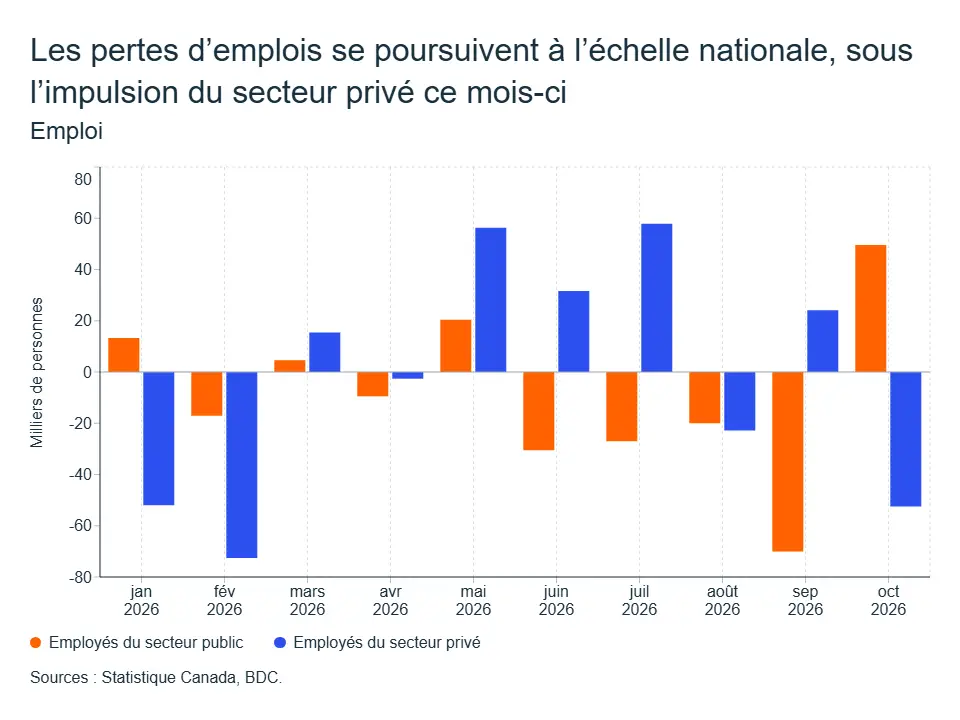
Depuis le début de 2026, l’emploi a diminué d’environ 103 000 postes, selon l’addition des variations mensuelles dans les secteurs public et privé. L’emploi dans le secteur public a reculé d’environ 86 000 postes sur cette période, contre quelque 17 000 dans le secteur privé. Ces données cumulatives doivent toutefois être interprétées avec prudence, puisque les variations mensuelles ont été exceptionnellement volatiles, alternant fortes pertes et gains importants.
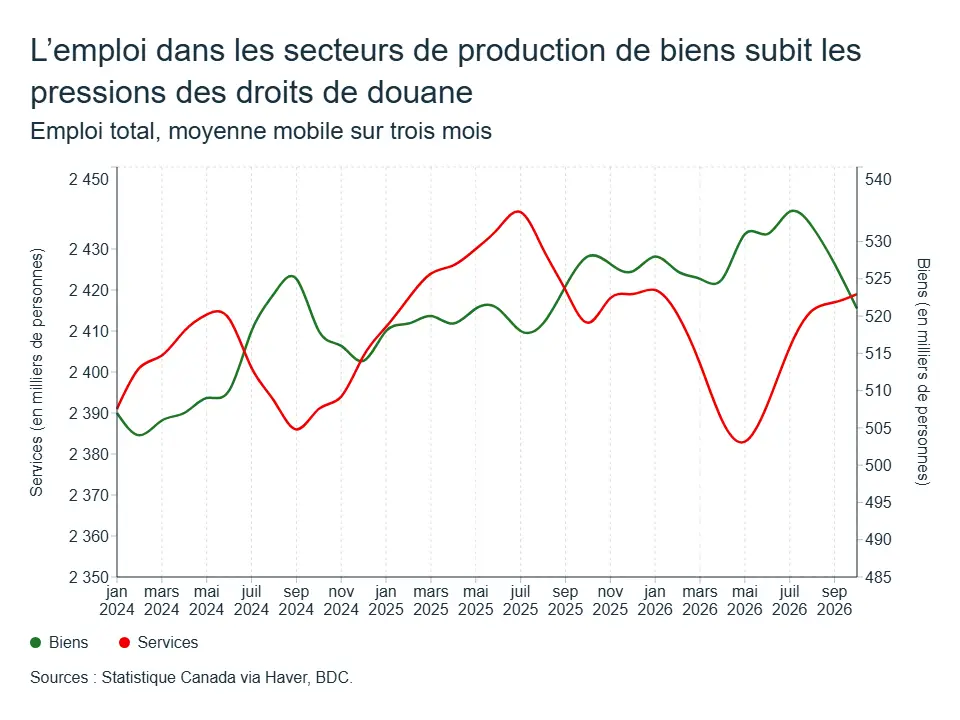
Cette volatilité ne change pas le message de fond. La dynamique d’embauche demeure faible, et l’emploi dans les industries productrices de biens demeure sous pression alors que les droits de douane pèsent sur le secteur manufacturier et les activités connexes. Parallèlement, le ralentissement de la croissance de la population active et de la population signifie que le Canada a besoin de moins de nouveaux emplois chaque mois pour maintenir le taux de chômage stable que durant les années de forte croissance démographique.
L’impact sur les entreprises :
Le recrutement pourrait devenir plus facile dans certaines professions, mais les pénuries de compétences n’ont pas disparu. Liez vos embauches à une demande confirmée, cherchez à retenir les talents essentiels et privilégiez des embauches temporaires ou graduelles lorsque la visibilité demeure limitée.
En bref
Le Canada a amorcé le dernier trimestre de 2026 avec une croissance toujours positive, mais plus lente, des volumes commerciaux en baisse et un marché du travail qui demeure exceptionnellement volatil. En parallèle, l’inflation de 3,1 % ne se fait pas sentir de la même façon partout au pays : les pressions sur les ménages et les entreprises varient fortement d’une province à l’autre. La Banque du Canada doit donc composer avec deux risques difficiles à concilier. Elle doit empêcher que les coûts liés à l’énergie et aux droits de douane alimentent une inflation persistante, sans accentuer la faiblesse des secteurs exposés au commerce international et de l’embauche dans le secteur privé.
Pour les entrepreneurs, l’économie ne recule pas, mais elle devient plus inégale. Il faut donc gérer en fonction de ses marchés plutôt qu’en fonction des manchettes : distinguer les volumes des valeurs dans les données commerciales, comparer l’inflation d’une province à l’autre, surveiller l’embauche dans le secteur privé et bâtir ses plans de financement et d’exploitation autour d’une croissance modeste, mais toujours volatile.
Colombie-Britannique
L'économie de la Colombie-Britannique poursuit sa croissance modérée, soutenue par d'importants projets d'investissement mais freinée par un ralentissement de la croissance démographique, les incertitudes commerciales et la faiblesse du secteur immobilier.
Le marché du travail s’est partiellement redressé en octobre, avec la création de 12 300 emplois après une perte de 20 200 en septembre, tandis que le taux de chômage a légèrement reculé à 6,3 %. Toutefois, ces gains concernaient exclusivement des emplois à temps partiel, ce qui suggère que les conditions sous-jacentes du marché du travail restent fragiles. Les dépenses de consommation ont envoyé un signal plus encourageant. Les ventes au détail ont rebondi de 2,1 % en août, surpassant la hausse nationale de 1,2 %. Néanmoins, le ralentissement de la croissance démographique, la faiblesse du marché du travail et les pressions sur l’accessibilité financière devraient continuer à modérer la croissance des dépenses des ménages.
L’activité immobilière reste également modérée. Les ventes de logements ont reculé de 4,7 % en glissement annuel en août et sont restées inférieures de 25 % à leur moyenne sur dix ans, tandis que les prix moyens ont baissé de 1 %. Les difficultés d’accessibilité financière et le ralentissement de la croissance démographique continuent de freiner la demande.
Le commerce reste un frein important, en particulier pour le secteur forestier de la Colombie-Britannique et d’autres industries tournées vers l’exportation. Toutefois, le nouveau budget fédéral pour 2026 apporte une certaine compensation grâce à des mesures de soutien à la foresterie, aux infrastructures et aux grands projets. La Colombie-Britannique devrait bénéficier des investissements fédéraux dans les transports, le GNL, l’exploitation minière et les minéraux critiques, ce qui devrait renforcer un pipeline déjà substantiel d’investissements privés et publics.
Dans l’ensemble, l’économie de la Colombie-Britannique reste résiliente, mais sa croissance devrait être inférieure à la tendance. L’affaiblissement du marché du travail, la faiblesse du secteur immobilier et les risques liés au commerce freineront la croissance à court terme, tandis que les mesures fédérales, les grands projets et un environnement politique provincial potentiellement plus favorable à l’investissement offrent un certain potentiel de hausse. Les dernières prévisions de la BDC tablent sur une croissance du PIB réel d’environ 0,9 % en 2026.
Alberta
L’Alberta devrait rester l’une des économies provinciales les plus solides du Canada jusqu’à la fin de l’année 2026 et à l’approche de 2027. Une production pétrolière élevée, un meilleur accès aux marchés hors des États-Unis et une exposition relativement limitée aux droits de douane continueront de soutenir les exportations, les investissements et les recettes provinciales. Les exportations de brut de l’Alberta vers les marchés hors des États-Unis ont déjà considérablement augmenté, tandis que la production pétrolière poursuit sa tendance à la hausse.
L’économie intérieure devrait néanmoins perdre un peu de son élan. Bien que dans une moindre mesure que dans les autres provinces, la croissance démographique a ralenti en Alberta aussi, réduisant ainsi une source importante de demande des consommateurs et d’activité dans le secteur du logement.
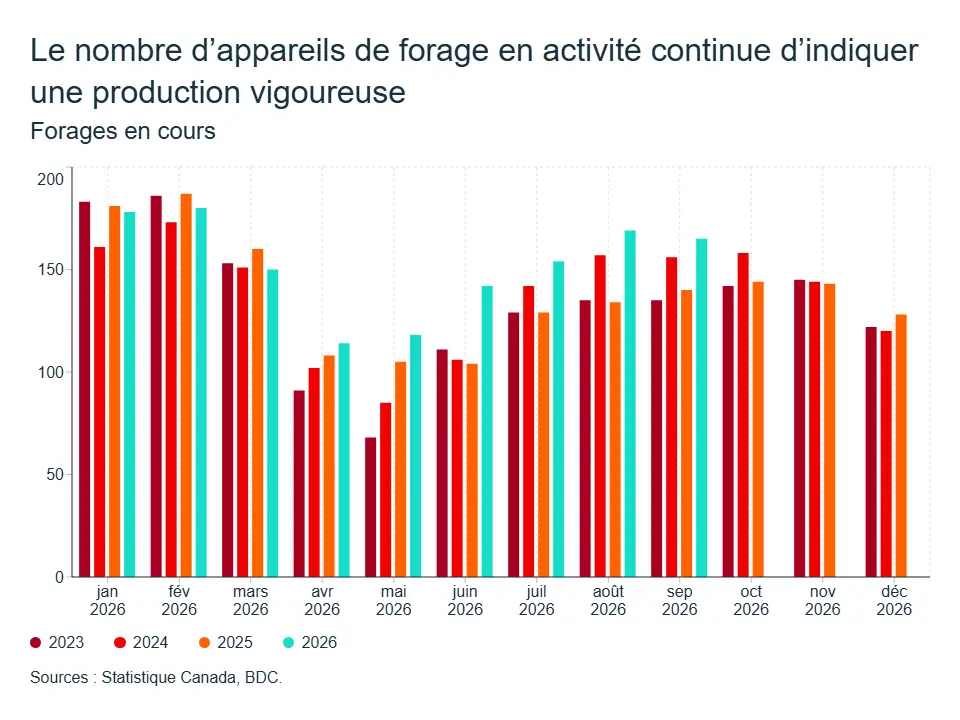
La croissance de l’emploi s’est affaiblie en octobre, ce qui laisse penser que les dépenses des ménages apporteront moins de soutien en 2027 qu’elles ne l’ont fait plus tôt en 2026 au boom initial du pétrole.
Dans l’ensemble, les atouts de l’Alberta en matière d’énergie et d’exportations devraient compenser le ralentissement de la croissance démographique et de l’emploi. La BDC prévoit une croissance du PIB réel de 2,0 % en 2027, soit le taux le plus élevé parmi les provinces, après 2,4 % en 2026.
Saskatchewan
La Saskatchewan devrait figurer parmi les économies provinciales les plus solides du Canada jusqu’en 2027, grâce à son important secteur des ressources naturelles et à son exposition relativement limitée aux droits de douane américains. Les exportations ont progressé de 11,9 % depuis le début de l’année jusqu’en août 2026, les hausses se concentrant sur les matières premières, notamment l’énergie, les produits agricoles et les minéraux.
L’exploitation minière reste un moteur de croissance important. De nouveaux investissements dans ce secteur devraient apporter un soutien supplémentaire jusqu’en 2027, notamment le projet de potasse Jansen de BHP et la construction de la mine d’uranium Rook I de NexGen. La hausse des cours du pétrole profite également à la Saskatchewan en tant que province productrice d’énergie.
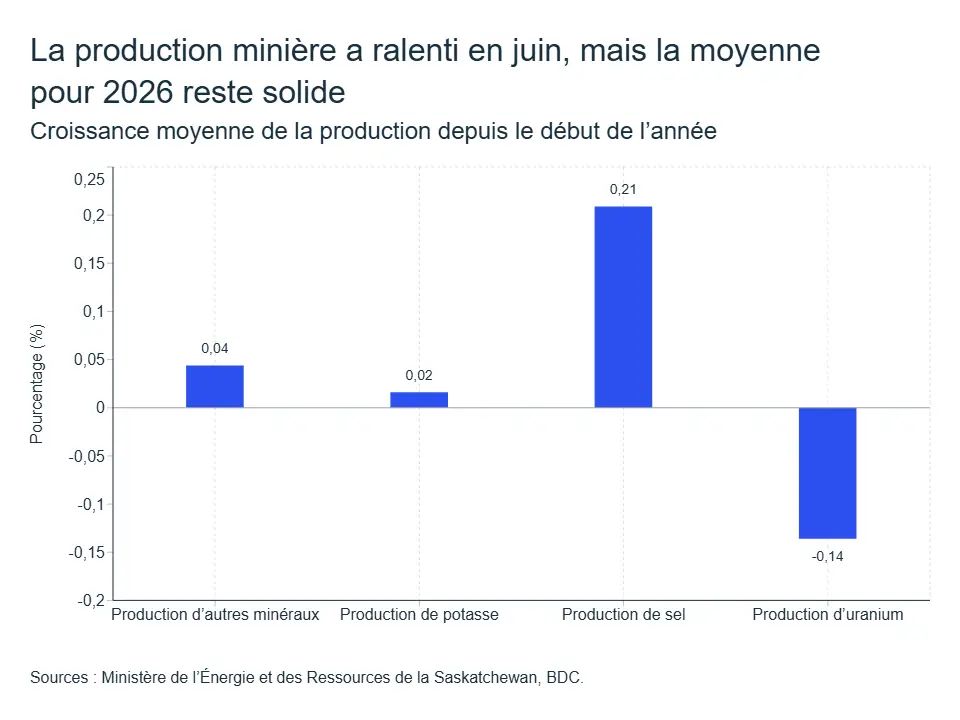
En dehors du secteur des ressources, la situation est moins favorable. Les ventes du secteur manufacturier ont reculé de 6,6 % depuis le début de l’année, tandis que le ralentissement de la croissance démographique et un marché du travail plus modéré devraient limiter la dynamique de la demande intérieure et des ventes au détail.
Dans l’ensemble, l’exposition de la Saskatchewan aux matières premières, sa vulnérabilité relativement faible aux droits de douane et les investissements miniers majeurs devraient permettre de maintenir une croissance relativement forte en 2027. La BDC prévoit une croissance du PIB réel de 1,7 % en 2027, après 1,8 % en 2026, ce qui place la Saskatchewan parmi les provinces les plus résiliente du pays.
Manitoba
Le Manitoba ne devrait connaître qu’une légère amélioration en 2027. La diversification de son économie lui offre une certaine protection contre les chocs sectoriels, mais l’industrie manufacturière et les exportations restent plus exposées aux tensions commerciales que dans les provinces des Prairies, fortement dépendantes des ressources naturelles. L’industrie manufacturière revêt une importance particulière pour l’économie provinciale, puisqu’elle représente environ 9 % du PIB réel.
Le marché du travail s’est affaibli en septembre, avec une perte de 4 400 emplois, même si le taux de chômage est resté faible, à 5,0 %. Ce marché du travail relativement tendu devrait contribuer à soutenir les dépenses des ménages, mais le ralentissement de la croissance démographique et le coût élevé de la vie risquent de limiter la contribution de la consommation d’ici 2027.
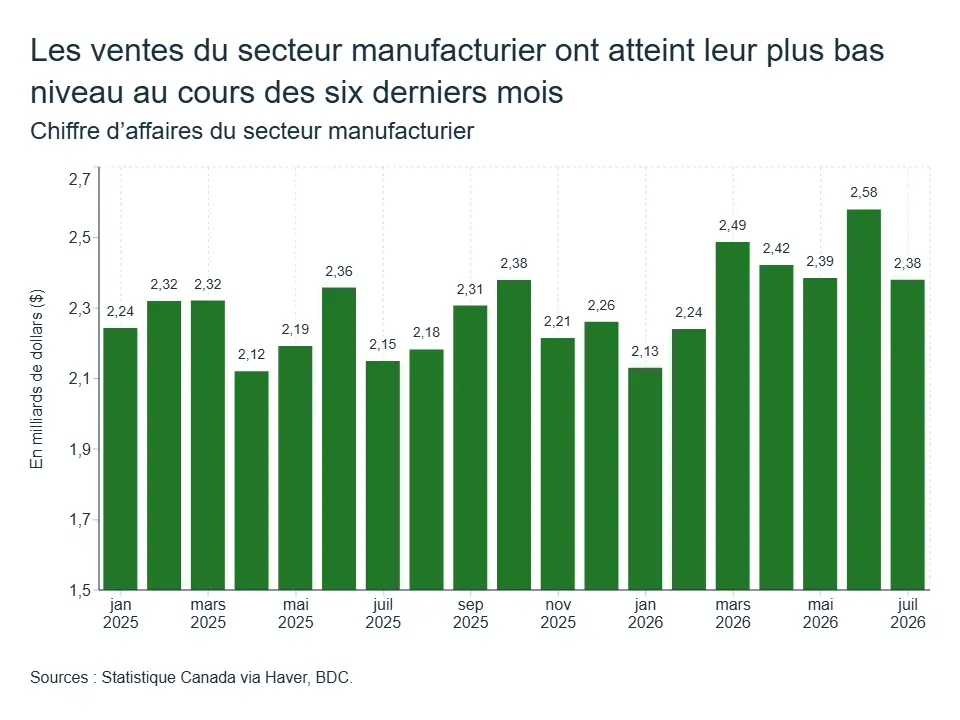
La hausse des prix de l’énergie continue de représenter un surcoût pour les ménages manitobains, mais surtout pour les entreprises de la province qui font un usage intensif des transports.
Les investissements devraient compenser en partie cette situation. Les dépenses d’infrastructure et la base industrielle diversifiée du Manitoba devraient soutenir l’activité, tandis qu’une atténuation des incertitudes commerciales profiterait particulièrement à ses secteurs manufacturiers et d’exportation même si son économie repose davantage sur la demande intérieure canadienne, qui s’affaiblit. La BDC s’attend donc à ce que la croissance ne s’améliore que légèrement, passant de 1,1 % en 2026 à 1,2 % en 2027, contre 1,3 % à l’échelle nationale.
Ontario
Le marché du travail continue de ralentir. Les données relatives à l’emploi du mois d’octobre montrent que le ralentissement de l’économie se poursuit. L’emploi a diminué de 8 600 postes ce mois-ci, et de 46 700 depuis juillet. Les secteurs du commerce de détail, de l’hébergement et de la restauration ont enregistré les baisses les plus importantes. Il semble que la consommation s’essouffle.
La bonne nouvelle est que, malgré les nouveaux tarifs, le secteur manufacturier résiste. Les exportations dans les secteurs touchés ont diminué, mais l’emploi dans l’ensemble de ce secteur a augmenté depuis plusieurs mois. De plus, les investissements non résidentiels sont en croissance, surtout grâce à l'accélération des investissements d’infrastructure du gouvernement de l’Ontario, ce qui se reflète dans l’emploi.
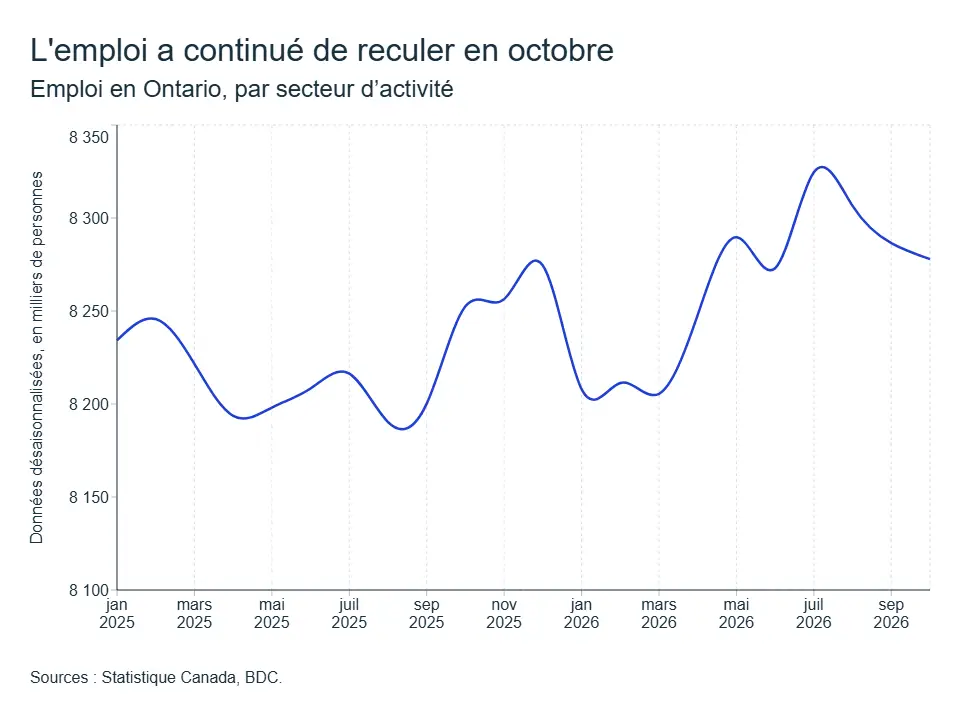
Cependant, la construction résidentielle reste faible et les données du troisième trimestre sont en baisse. La faible croissance de la population en Ontario limite la croissance du secteur, et l’augmentation des taux d’intérêt limitera probablement la croissance. Il faudra attendre 2027 pour observer des résultats plus positifs. Nous prévoyons toujours une croissance positive, mais faible, du PIB de 0,6 % en 2026. La croissance s'améliorera en 2027.
Québec
L’économie québécoise continue de croître au ralenti. Le troisième trimestre a commencé sur une base fragile, avec un recul du PIB de 0,1 % en juillet. Les produits visés par les droits de douane affichent des résultats mitigés depuis janvier : sur les neuf premiers mois, le bois d’œuvre a reculé de 9 %, tandis que l’acier et l’aluminium ont progressé de 3 % et de 22 %. Dans l’ensemble, les échanges ont peu augmenté au troisième trimestre : les exportations totales n’ont progressé que de 0,4 % par rapport au deuxième trimestre.
L’emploi a légèrement progressé en octobre, grâce au secteur public (+1 300), à l’éducation (+1 700) et aux services de santé (+1 100). Il reste toutefois inférieur aux niveaux observés plus tôt en 2026.
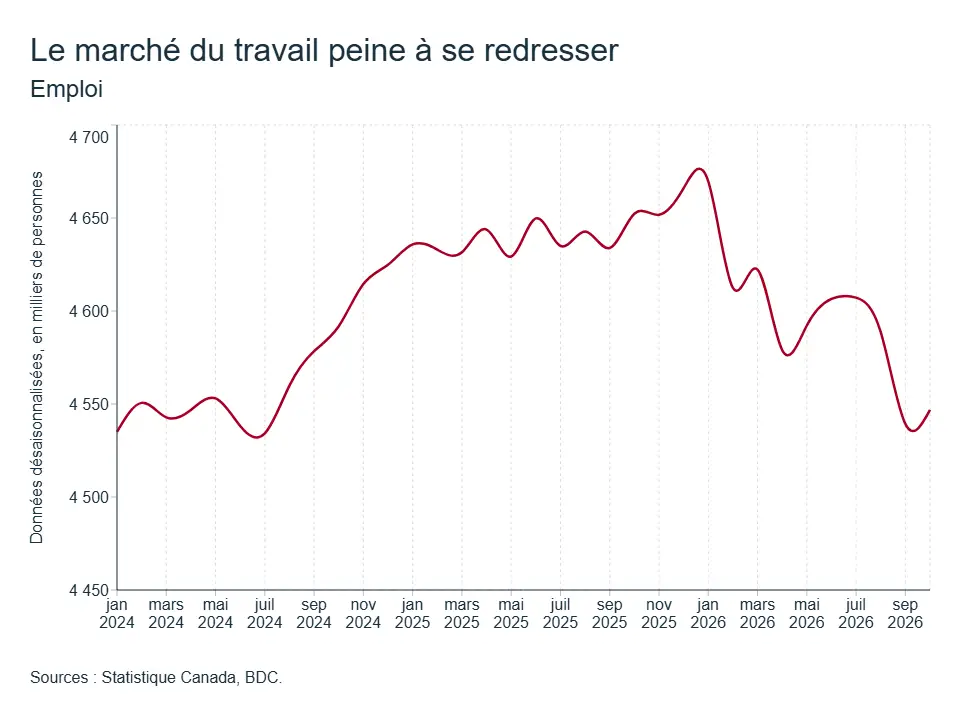
Les ventes au détail nominales ont augmenté de 3,6 % depuis le début de l’année. Mais avec une inflation d’environ 3 % au Québec, la hausse réelle a sans doute été modeste, ce qui laisse entrevoir une consommation des ménages plus modérée.
Les ménages restent aussi prudents pour leurs achats importants : les ventes de logements ont reculé en septembre et sont en baisse de 5,3 % depuis le début de l’année, même si les prix ont augmenté de 4,6 % sur la même période. Le ralentissement démographique, la hausse des taux d’intérêt et l’incertitude persistante continueront de peser sur l’immobilier.
Depuis le début de l’année, la faiblesse des investissements non résidentiels pèse sur l’économie. Ils ont reculé de 12 % dans les bâtiments industriels et de 21 % dans les bâtiments institutionnels et publics, tandis qu’ils sont restés stables dans les bâtiments commerciaux.
La croissance devrait atteindre 0,6 % cette année, freinée par les droits de douane, le ralentissement démographique et un climat d’investissement moins favorable dans la province.
Nouvelle-Écosse
L’économie de la Nouvelle-Écosse ralentit : après une forte performance en 2025, la croissance devient plus modérée. La province fait face à plusieurs vents contraires : ralentissement de la croissance démographique, inflation élevée et droits de douane.
L’amélioration des échanges commerciaux semble s’essouffler. Après une hausse en août, les exportations ont diminué en septembre, ce qui porte leur croissance depuis le début de l’année à 0,8 %. Les exportations vers les États-Unis ont augmenté de 2,7 % sur la même période, mais les droits de douane restent un risque pour les secteurs qui dépendent du marché américain.
La situation nationale est plus contrastée : le marché du travail s’est un peu affaibli, mais il reste solide. L’emploi a légèrement augmenté en octobre et le taux de chômage est passé de 6,3 % en septembre à 6,2 % en octobre.
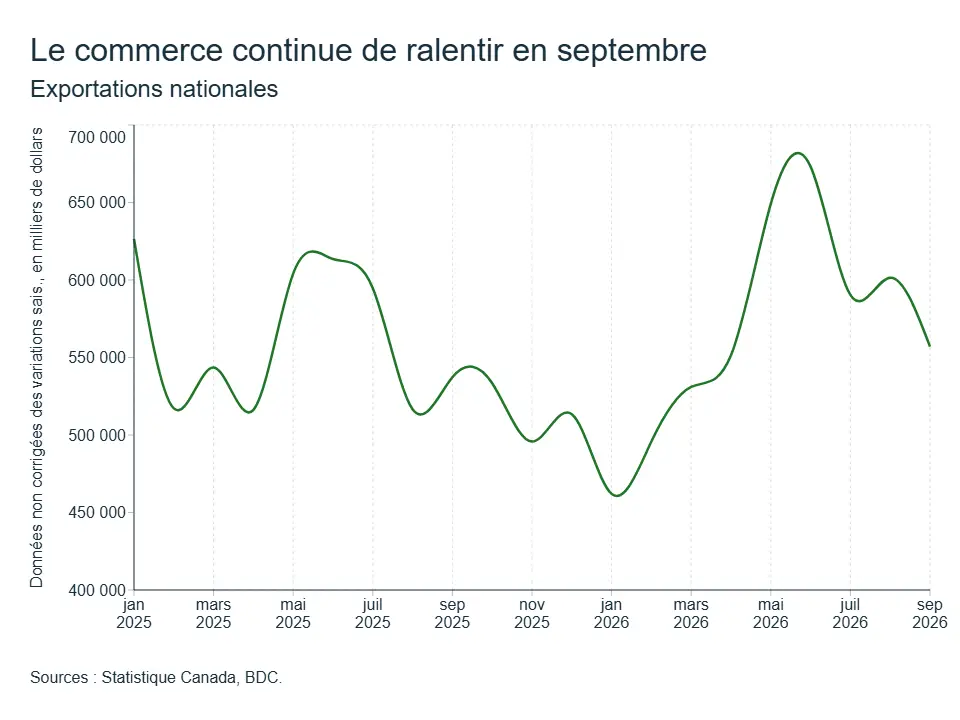
Les ventes au détail ont progressé de 5,7 % de janvier à août, mais l’inflation en Nouvelle-Écosse reste supérieure à celle du Canada, à 5 % en septembre.
Certains facteurs soutiennent la croissance, comme le tourisme et les investissements non résidentiels institutionnels et publics (+24 % depuis le début de l’année).
À plus long terme, la défense, la construction navale et d’autres investissements, comme le projet Wind West, devraient soutenir l’économie. Nos prévisions restent inchangées : le PIB réel devrait progresser d’environ 1,3 % en 2026.
Nouveau-Brunswick
L’économie du Nouveau-Brunswick continue de croître modérément cette année. Nous maintenons notre prévision de croissance du PIB réel à 1,2 % pour 2026.
Après une baisse en septembre, 2 000 emplois ont été créés en octobre. L’emploi reste toutefois inférieur au niveau record atteint en mars.
Les dépenses de consommation progressent malgré un marché du travail moins dynamique : les ventes au détail ont augmenté de 4,9 % de janvier à août. La croissance démographique soutient probablement ces dépenses et devrait continuer de stimuler la demande globale.
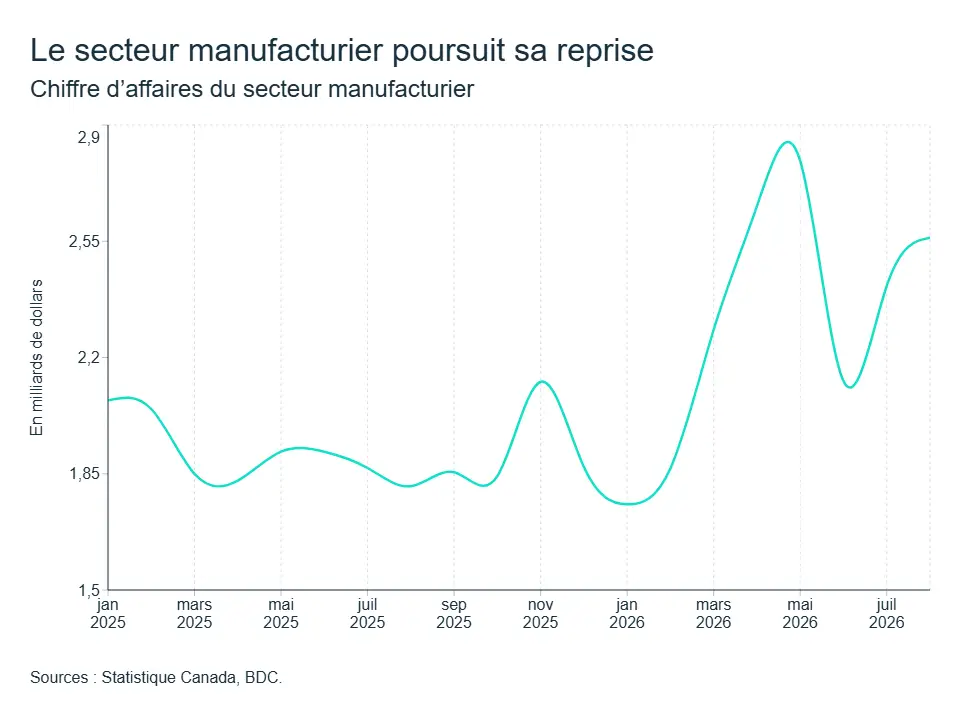
Les ventes manufacturières ont fortement augmenté depuis le début de 2026 (+21 %), sans doute surtout grâce à la hausse des prix du pétrole. Des arrêts temporaires de production pourraient toutefois freiner les ventes au quatrième trimestre.
Les exportations ont augmenté d’environ 14 % depuis le début de l’année, portées par produits énergétiques et fruits de mer. Une hausse soutenue des prix du pétrole pourrait faire grimper la valeur des exportations au quatrième trimestre aussi.
Pour repositionner son économie, la province cherche activement à attirer des investissements dans les minéraux essentiels, l’énergie, les centres de données et la fabrication de pointe. Si ces efforts se concrétisent par des engagements fermes, les retombées pourraient être importantes pour le Nouveau-Brunswick dans les années à venir.
Île-du-Prince-Édouard
L’économie de l’Île-du-Prince-Édouard continue de progresser, malgré un ralentissement démographique et des tensions commerciales persistantes. LE PIB réel devrait croitre 1,5 % en 2026, soit plus que la moyenne nationale. La croissance démographique a ralenti à 0,8 % sur un an au deuxième trimestre, ce qui pourrait freiner la demande intérieure.
Ce ralentissement touche aussi le marché du travail, qui a perdu un peu d’élan en octobre : environ 1 300 emplois ont disparu et le taux de chômage est passé de 7,3 % à 7,4 %.
Les dépenses de consommation restent solides. En août, les ventes au détail ont reculé de 0,6 %, leur première baisse mensuelle de 2026 après plusieurs mois de hausse. Elles restent toutefois supérieures de 9,7 % à leur niveau d’il y a un an, signe que la demande des ménages demeure vigoureuse.
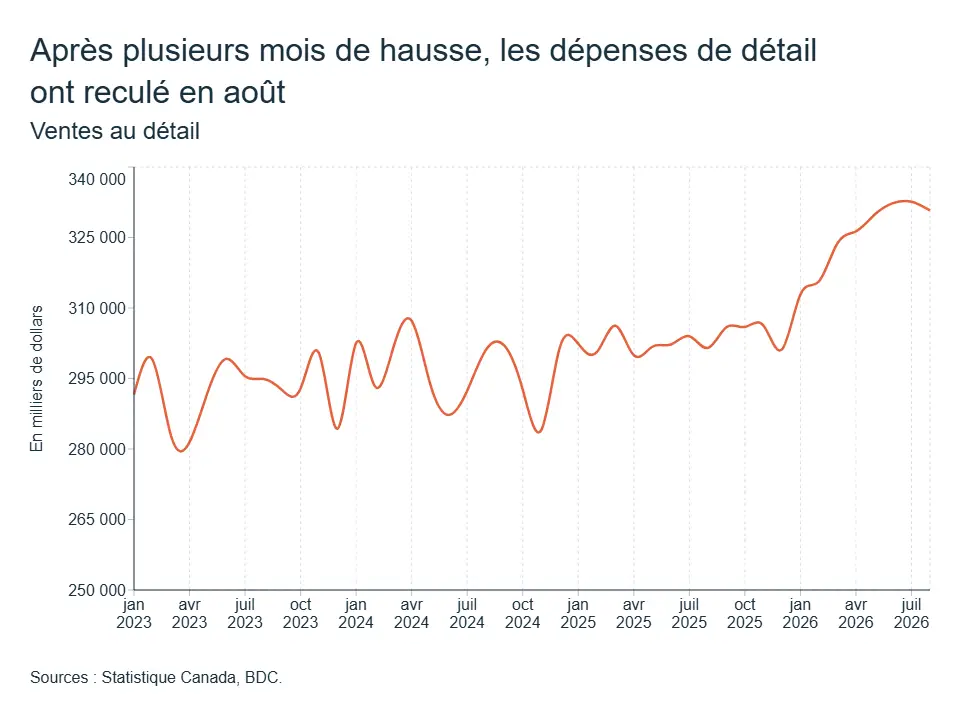
Les exportations s’améliorent aussi, malgré les tensions commerciales. De janvier à septembre, elles ont augmenté de 7,6 % au total. Celles vers les États-Unis ont reculé de 4,7 %, alors que celles vers la Chine ont progressé de 19,5 %. Le secteur manufacturier reste en difficulté : ses ventes ont baissé de 1,6 % de janvier à août.
À l’avenir, la solidité de la consommation et l’amélioration des exportations devraient continuer de soutenir l’économie de l’île. En revanche, le ralentissement démographique, les droits de douane en vigueur et la faiblesse des exportations vers les États-Unis pourraient freiner la croissance dans les prochains mois.
Terre-Neuve-et-Labrador
Terre-Neuve-et-Labrador devrait rester en tête des provinces en 2026, avec une croissance du PIB attendue de 3,0 %.
Cette croissance repose en grande partie sur la vigueur du secteur des ressources naturelles. Le regain des craintes de guerre a fait remonter le prix du Brent près des sommets atteints au début de la guerre entre les États-Unis et l’Iran, au printemps.
Outre la hausse de la production et des prix du pétrole, l’exploration pétrolière extracôtière reprend de plus belle. Shell relance ses activités en mer après avoir obtenu six licences couvrant plus de 15 000 km² et engagé plus de 210 millions de dollars en exploration. C’est une bonne nouvelle pour le secteur énergétique de la province.
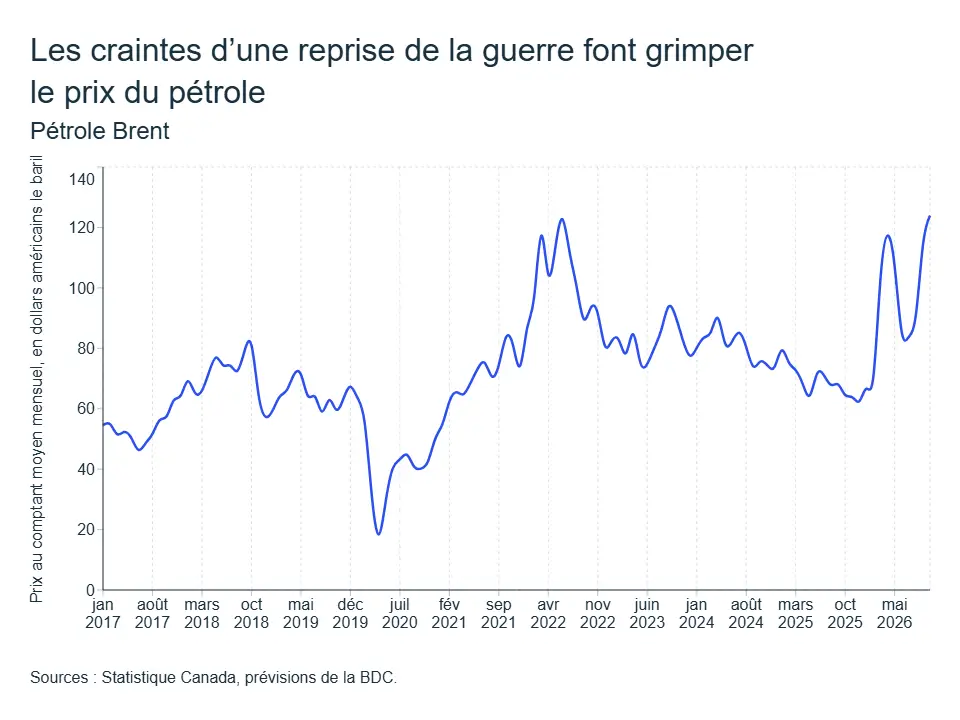
L’emploi a progressé deux mois de suite depuis septembre, effaçant toutes les pertes subies entre mars et août. La reprise est généralisée : l’emploi a augmenté autant dans le secteur des biens que dans celui des services.
Les ventes au détail ont progressé de 4,5 % de janvier à août, malgré deux baisses mensuelles consécutives. La construction résidentielle s’est aussi renforcée : les mises en chantier ont augmenté de 17 % sur la même période, même si les ventes de logements restent inégales.
Dans l’ensemble, la croissance de cette année repose sur la vigueur des prix des matières premières, la solidité des exportations et la poursuite des investissements dans les projets liés aux ressources naturelles.