

Lettre économique mensuelle
Restez aux faits de l'évolution des indicateurs économiques clés.
Lire plusLe défi des entreprises à l’aube de 2027 : rester compétitives
À l’amorce du dernier trimestre de 2026, les entreprises canadiennes demeurent ambitieuses malgré un environnement plus difficile. En 2026, 68 % des PME envisagent de croître, comparativement à 55 % en 2025, tandis qu’environ une sur dix cherche à transformer radicalement son entreprise. Leurs priorités témoignent de cette ambition : l’expansion arrive désormais en tête, suivie de l’amélioration de la rentabilité et de l’acquisition de nouveaux clients. La fidélisation de la clientèle existante et le contrôle des coûts demeurent également importants.
Mais la croissance sera plus difficile à réaliser. La hausse du coût des intrants demeure le défi le plus fréquemment cité, touchant 33 % des PME, suivie de près par l’intensification de la concurrence, à 31 %. Les droits de douane constituent un autre défi important, mentionné par 25 % des entreprises.
Le contexte économique ajoute à ces difficultés. Le rebond du printemps n’a pas entraîné d’accélération durable de l’activité. Le PIB réel a progressé à un rythme annualisé de 3,3 % au deuxième trimestre, après une croissance de 0,3 % au premier trimestre, bien qu’une partie de cette vigueur s’explique par des mouvements compensatoires du commerce extérieur et des stocks. Le PIB mensuel est ensuite demeuré inchangé en juillet. L’activité économique résiste, mais la croissance demeure inégale et inférieure à son potentiel. BDC prévoit une croissance du PIB réel de seulement 0,9 % en 2026 et de 1,3 % en 2027.
Pour les entreprises qui souhaitent croître dans cet environnement, l’ambition ne suffira donc pas pour demeurer compétitives. Il faudra s’adapter à des consommateurs plus sélectifs tout en trouvant des moyens de protéger les marges. Voici ce que votre entreprise doit savoir pour s’adapter et prospérer.
Le consommateur est prudent, pas paralysé
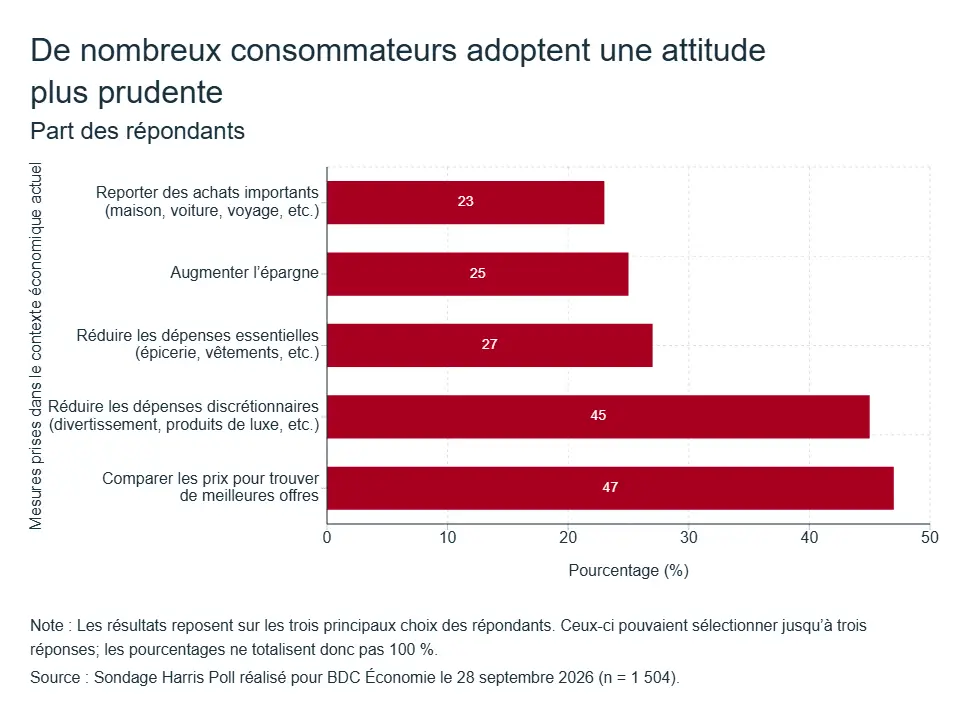
Les dépenses de consommation continuent de soutenir l’économie, mais les ménages deviennent plus sélectifs. Un sondage Harris Poll réalisé pour BDC auprès de 1 500 Canadiens à la fin de septembre révèle qu’au cours des 12 prochains mois, 47 % prévoient comparer les prix plus souvent, 45 % comptent réduire leurs achats discrétionnaires et 27 % prévoient diminuer certaines dépenses essentielles. Un Canadien sur quatre prévoit également épargner davantage.
Pour les entreprises, la principale vulnérabilité se situe du côté des volumes de ventes. Près de la moitié des répondants prévoient réduire la quantité de biens et de services qu’ils achèteront au cours de la prochaine année. Des prix plus élevés pourraient donc soutenir la valeur en dollars des ventes tout en masquant une demande plus faible. Des revenus stables ne signifient pas nécessairement que les volumes de ventes ou les marges le seront également.
Des coûts plus difficiles à transférer
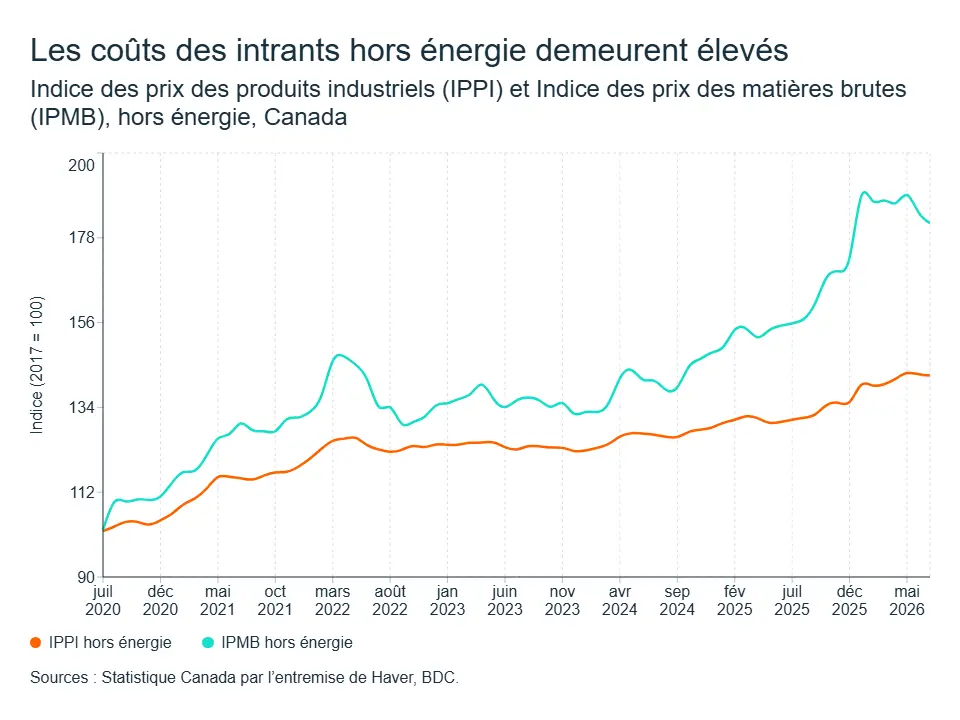
Les pressions sur les coûts sont toujours bien présentes. Les prix des produits industriels et des matières premières hors énergie ont continué d’augmenter en 2026. Les droits de douane et la reconfiguration des chaînes d’approvisionnement font également grimper le coût de certains équipements, composants et biens intermédiaires. Un dollar canadien avoisinant 70 cents américains accentue ces pressions et devrait vraisemblablement demeurer faible au cours des prochaines semaines, voire des prochains mois.
Parallèlement, la sensibilité accrue des clients aux prix limite la capacité des entreprises à leur transférer ces hausses de coûts. Contrairement à ce qui s’est produit pendant la flambée des coûts de 2021 et 2022, les entreprises peuvent plus difficilement augmenter leurs prix sans risquer de perdre des ventes. Une part plus importante de la hausse des coûts pourrait donc devoir être absorbée par les marges
L’inflation demeure contenue, mais les pressions s’accentuent pour les entreprises
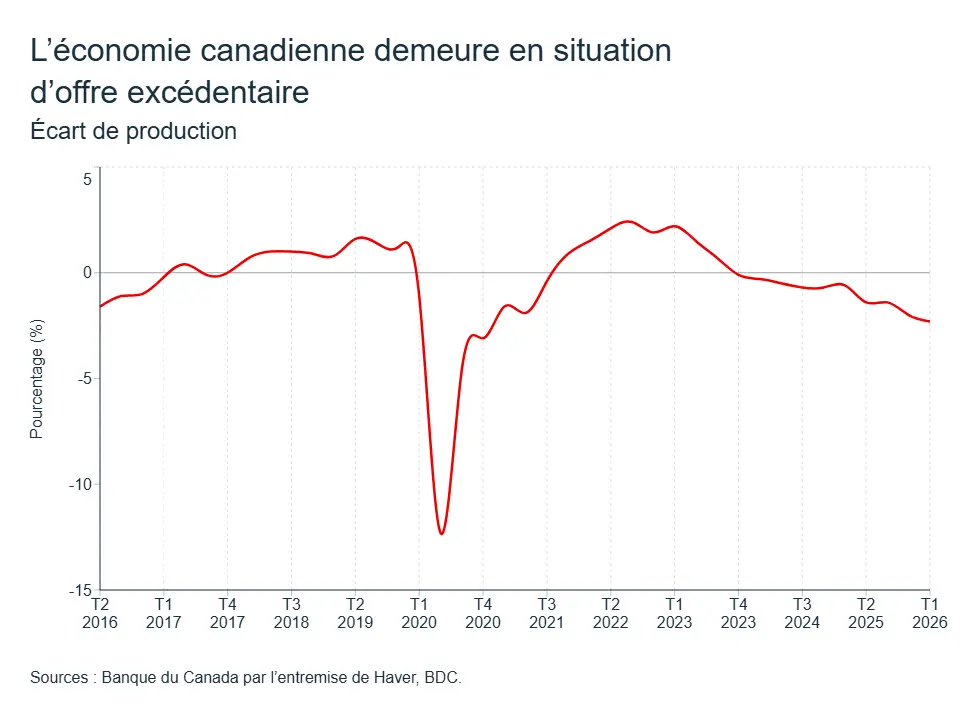
L’inflation globale s’est maintenue à 3,0 % en août pour un deuxième mois consécutif, malgré une hausse de 22,8 % du prix de l’essence sur un an. Pour l’instant, les pressions sur les coûts ne se transmettent pas pleinement au reste de l’économie. La modération de la demande et l’offre excédentaire continuent de limiter les effets de second tour, tandis que les entreprises hésitent à relever leurs prix si elles risquent ainsi de perdre des ventes.
Le ralentissement de la croissance démographique renforce cette dynamique. La population canadienne étant essentiellement stable en 2026, la demande ne se contracte pas, mais elle progresse plus lentement, particulièrement dans les secteurs du logement, des meubles, des véhicules et de plusieurs services offerts localement.
La hausse des coûts se répartit donc non seulement entre les prix, mais également entre les marges et les volumes de ventes, ce qui rend la rentabilité des entreprises plus vulnérable.
L’impact sur votre entreprise
-
Ne vous fiez pas uniquement aux revenus. Dans une économie où la croissance demeure modeste, protéger ses marges au moyen de hausses de prix généralisées devient plus risqué. Suivez plutôt séparément la valeur et le volume de vos ventes et investissez dans des gains de productivité qui réduisent durablement vos coûts unitaires.
-
Ajustez vos stocks avec prudence. Adaptez-les à une demande plus prudente, tout en surveillant les droits de douane et les taux de change, qui peuvent également influencer vos coûts.
-
Misez sur la valeur, pas seulement sur le prix. La différenciation, la fidélisation de la clientèle et une proposition de valeur claire prennent de plus en plus d’importance. Alors que près d’un consommateur sur deux prévoit comparer les prix plus souvent, les entreprises qui sauront démontrer clairement la valeur qui justifie leurs prix seront mieux placées pour conserver leurs clients.
L’économie ralentit, mais n’est pas à la dérive
La stagnation du PIB en juillet, le rebond des exportations lié aux tarifs douaniers et la forte baisse de l’emploi en septembre mènent tous à la même conclusion : le Canada demeure en situation de croissance modeste, mais les pressions se concentrent de plus en plus dans certaines régions, certains secteurs et certaines entreprises.
Une croissance mensuelle nulle ne signifie pas que l’économie se contracte
Le PIB réel est demeuré inchangé en juillet après un solide deuxième trimestre. Ce résultat témoigne d’une perte de vitesse, et non d’un recul, puisque l’activité économique est demeurée supérieure à son niveau d’un an plus tôt et que l’économie avait déjà progressé à un rythme annualisé de 3,3 % au deuxième trimestre.
Les données de juillet appellent néanmoins à la prudence. L’accélération du deuxième trimestre ne s’est pas poursuivie sans heurts pendant l’été, et les industries exposées au commerce international ont continué de tirer de l’arrière par rapport au reste de l’économie. La situation nationale correspond donc davantage à une expansion modeste qu’à une nouvelle accélération.
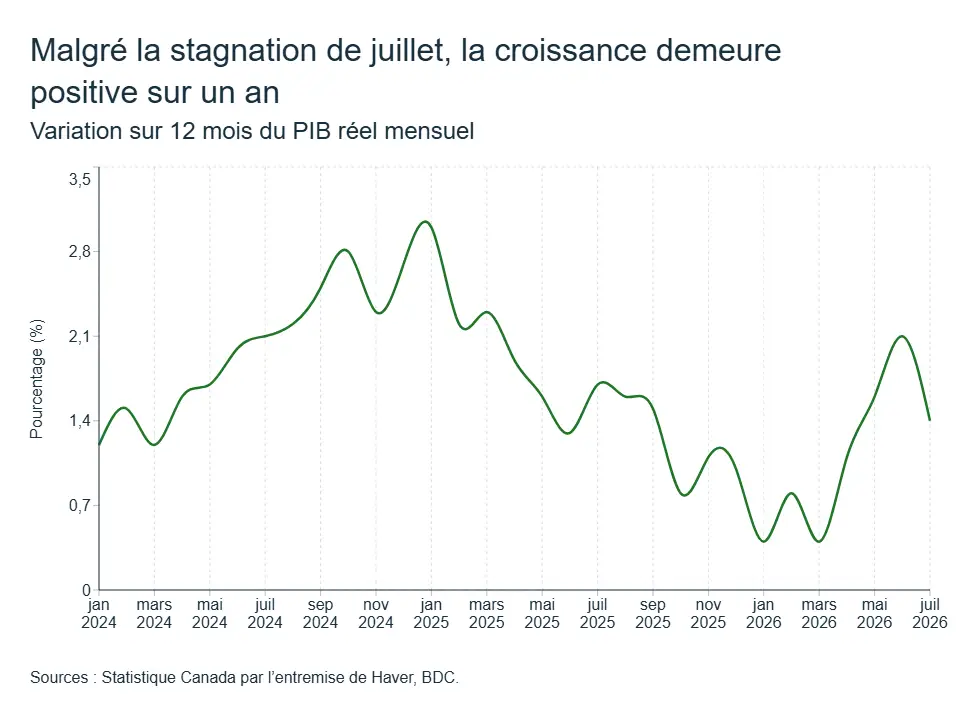
Dans l’ensemble, les perspectives continuent de laisser entrevoir une croissance inférieure au potentiel et vulnérable à de nouveaux chocs commerciaux. Cela demeure conforme aux prévisions de croissance du PIB réel de 0,9 % en 2026 et de 1,3 % en 2027. Le défi tient au fait que la résilience à l’échelle nationale peut coexister avec des difficultés aiguës sur le terrain.
Les tensions obligataires n’ont pas encore provoqué de choc du crédit
Dans un contexte d’inflation persistante et d’incertitudes budgétaires et géopolitiques, les investisseurs ont exigé une rémunération plus élevée pour détenir des obligations à long terme. L’effet sur les coûts d’emprunt au Canada est visible, mais demeure limité jusqu’à présent. Le taux directeur de la Banque du Canada est resté à 2,25 % depuis octobre 2025, tandis que le taux hypothécaire conventionnel affiché moyen à cinq ans, publié par la Société canadienne d’hypothèques et de logement (SCHL), a augmenté de 0,10 point de pourcentage.
La transmission aux coûts d’emprunt est devenue plus nuancée, puisque les rendements des obligations du gouvernement du Canada à cinq ans ont augmenté de près d’un point de pourcentage complet au cours de la même période. La hausse des rendements obligataires ne permet plus aux taux fixes de diminuer, mais elle n’a pas non plus provoqué un choc généralisé du crédit.
Pour les ménages, les pressions se feront sentir de façon inégale au moment de contracter un nouvel emprunt ou de renouveler un prêt. Parallèlement, le prêt hypothécaire à taux fixe de cinq ans, longtemps l’option privilégiée des Canadiens, perd des parts de marché au profit des prêts à plus court terme et à taux variable.
Pour les entreprises, les taux effectifs sur les nouveaux prêts ont aussi évolué dans une fourchette relativement étroite, bien que les secteurs à forte intensité de capital et sensibles aux taux demeurent plus exposés.
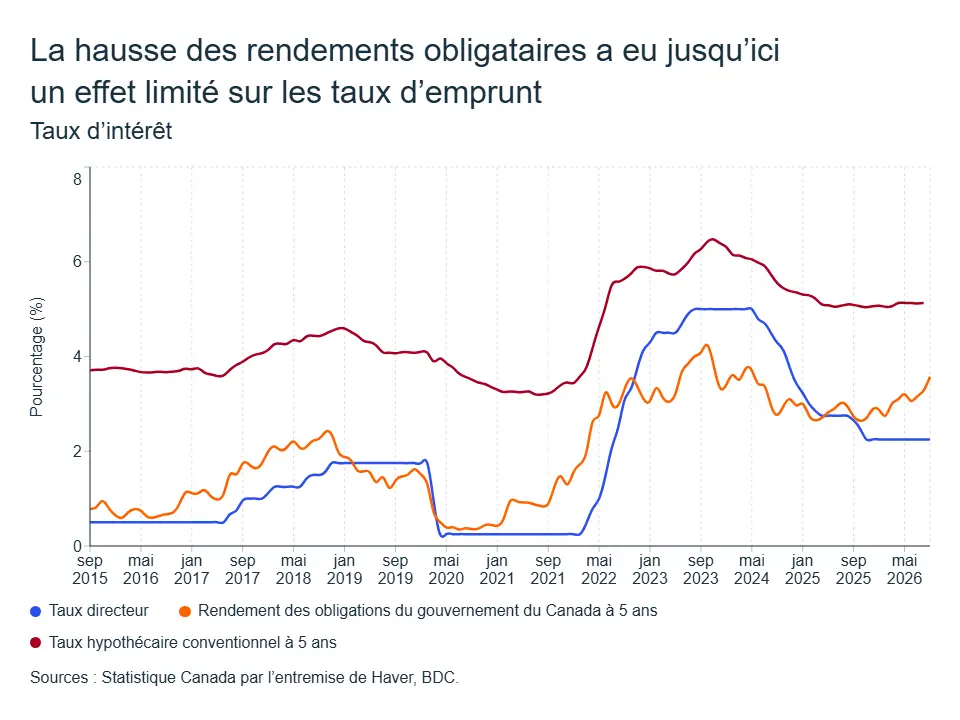
Un taux directeur stable ne garantit donc pas des conditions de financement stables, mais l’ajustement observé jusqu’ici s’apparente davantage à un léger vent contraire qu’à un arrêt soudain. Les préoccupations entourant la transmission de la hausse des rendements ne doivent donc pas être exagérées. Les répercussions ne devraient pas être généralisées, mais elles ajouteront un autre frein à l’économie.
Le rebond des exportations pourrait être temporaire
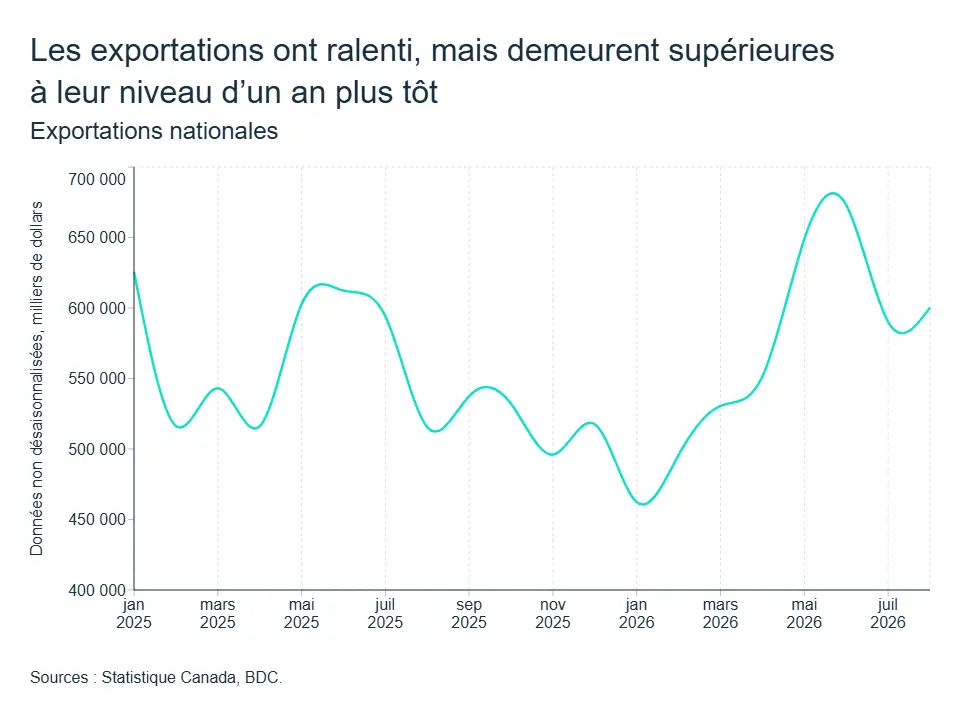
Le commerce de marchandises du Canada s’est redressé en août après le recul de juillet. L’excédent commercial est passé de 787 millions de dollars à 4,2 milliards de dollars, ce qui représente un sixième excédent mensuel consécutif. Les volumes d’exportation ont rebondi avant l’entrée en vigueur des nouveaux tarifs douaniers américains, effaçant une partie du recul de juillet, alors que les volumes d’exportation avaient diminué et que ceux des importations avaient augmenté.
Le moment où ce rebond s’est produit est important. Certains exportateurs ont accéléré leurs expéditions avant l’entrée en vigueur des nouvelles mesures. Une partie de la vigueur observée en août reflète donc probablement une activité devancée par rapport aux mois suivants plutôt qu’une amélioration durable de la demande étrangère.
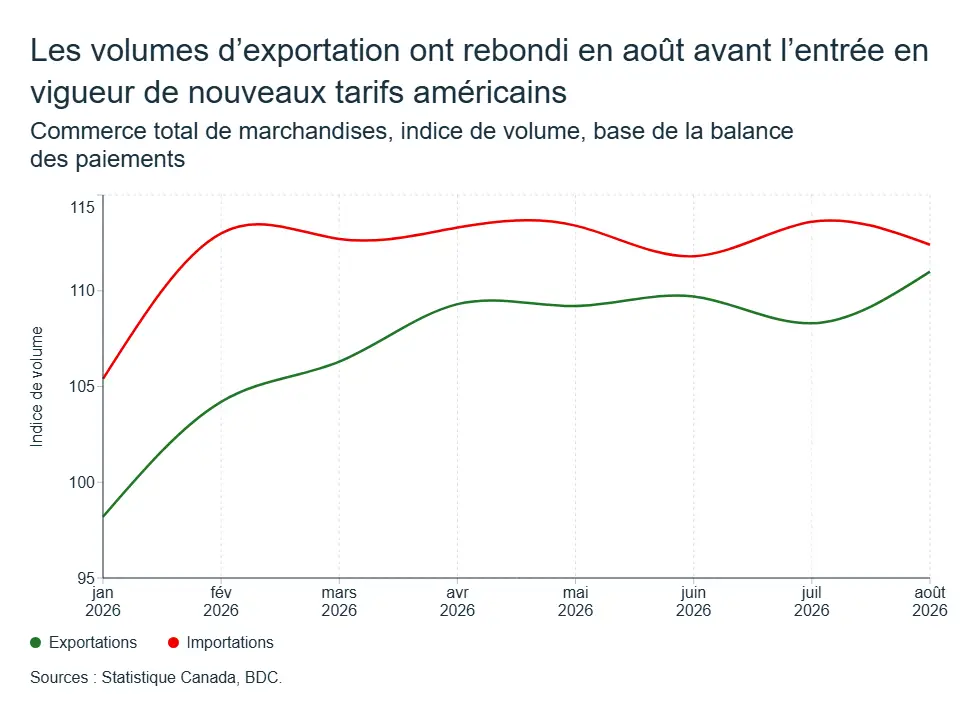
Les nouveaux tarifs douaniers américains visent une part ciblée des exportations canadiennes, ce qui limite leur effet sur le PIB national, mais accroît considérablement les enjeux pour les entreprises touchées dans les secteurs de la machinerie, du matériel électrique, des plastiques, des boissons, des produits du papier et du meuble. La même logique s’applique aux importations, puisque le Canada a annoncé une série de tarifs douaniers de représailles sur les importations américaines devant entrer en vigueur au début de septembre.
Il s’agit de l’exemple le plus clair montrant pourquoi la situation macroéconomique peut sembler gérable alors que la réalité des entreprises est beaucoup plus difficile. La majorité des exportations et des importations canadiennes demeurent exclues des nouvelles mesures, et la demande intérieure continue de soutenir la croissance. Toutefois, un exportateur assujetti à un tarif douanier de 50 %, ou un fournisseur lié à cet exportateur, ne peut pas diversifier ses contrats ni rétablir ses marges du jour au lendemain. Le commerce continuera donc d’alimenter la volatilité de l’activité économique, d’accroître l’incertitude et de créer des défis pour les entreprises.
Le marché du travail perd de nouveau de la vigueur
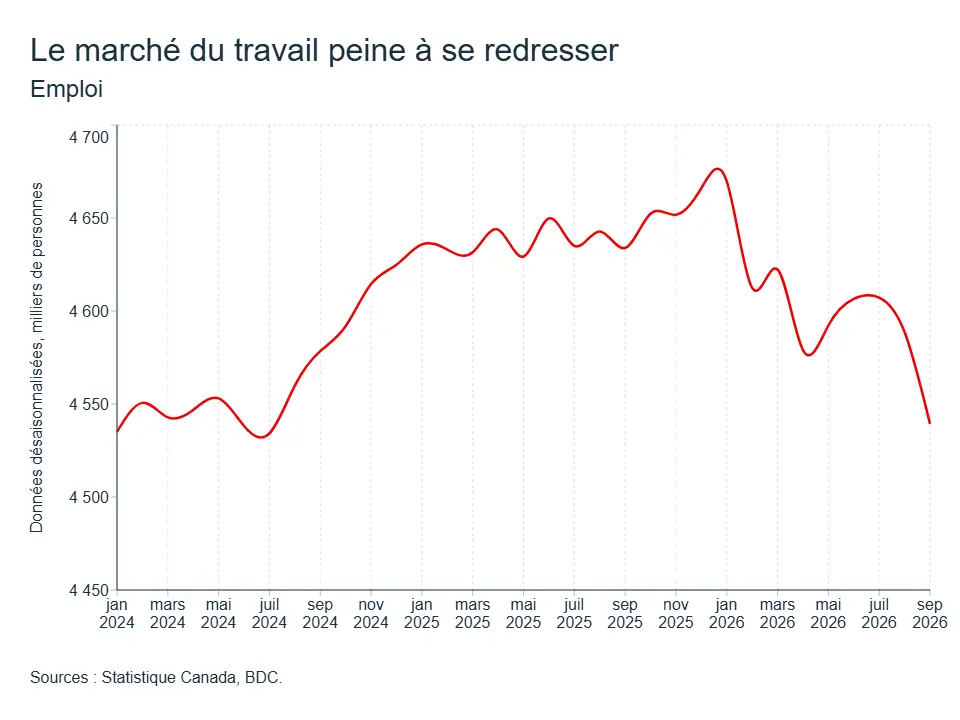
L’emploi a diminué de 68 000 en septembre, après une baisse de 42 000 en août. Ce plus récent recul a effacé les gains accumulés plus tôt en 2026 et a ramené l’emploi à environ 41 000 postes sous son niveau de la fin de 2025. Le taux de chômage est passé de 6,4 % à 6,5 %, tandis que le taux d’activité a diminué. Le repli de la population active a contribué à limiter la hausse du taux de chômage.
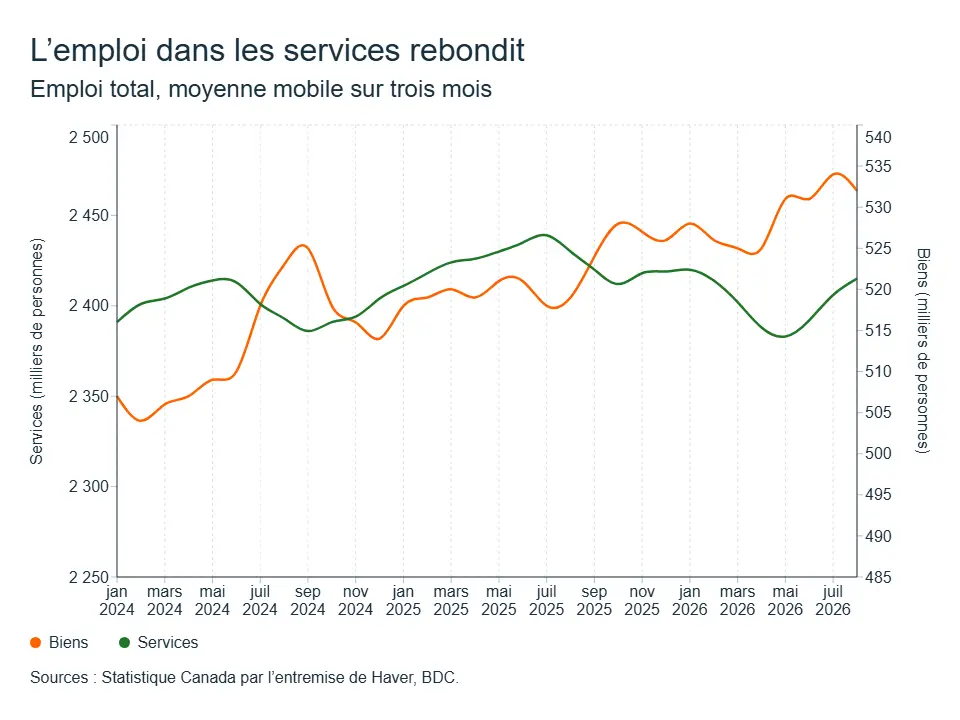
La composition des résultats de septembre offre un certain réconfort, mais pas suffisamment pour écarter ce signal. Les pertes se sont concentrées chez les jeunes travailleurs ainsi que dans les secteurs de l’éducation et des soins de santé, tandis que l’emploi dans le secteur privé a augmenté. Le taux de chômage est également demeuré inférieur à son niveau d’un an plus tôt. Toutefois, le nombre total d’heures travaillées a fortement diminué et l’emploi manufacturier a reculé au cours d’un mois marqué par une intensification de l’incertitude tarifaire.
Le marché du travail perd de nouveau de la vigueur. Le ralentissement de la croissance démographique et de la population active signifie que le Canada a maintenant besoin de moins de créations d’emplois chaque mois pour maintenir le taux de chômage stable.
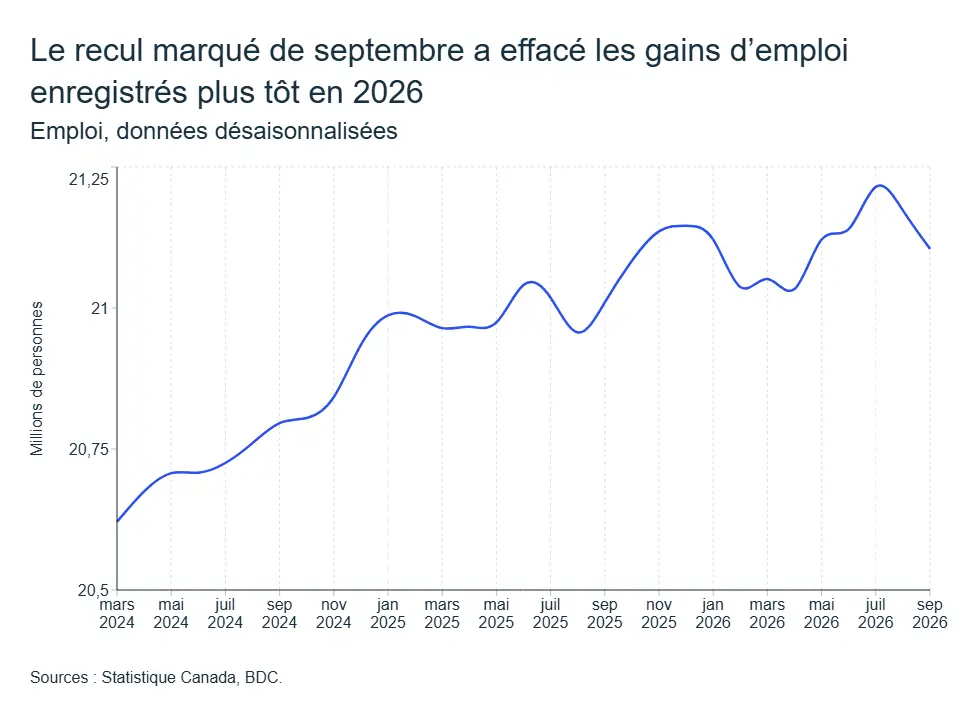
Malgré tout, deux baisses consécutives de l’emploi témoignent d’une prudence dans l’embauche et d’un affaiblissement de la conjoncture à l’approche du quatrième trimestre. Les entreprises pourraient trouver le recrutement un peu plus facile dans certaines professions, mais les pénuries structurelles de compétences et le vieillissement de la main-d’œuvre n’ont pas disparu.
L’impact sur votre entreprise
- La croissance économique devient de plus en plus inégale selon les secteurs et les régions. Ne confondez pas la lenteur de la croissance nationale avec une faiblesse uniforme de la demande. Examinez les conditions propres à votre région, à votre secteur et à votre clientèle avant de modifier vos projets d’investissement ou vos plans de dotation.
- Élaborez vos scénarios de financement en fonction d’un taux directeur stable, mais de taux d’emprunt fixes légèrement plus élevés. Évaluez l’effet que la hausse des coûts de renouvellement et de refinancement pourrait avoir sur vos marges et vos projets d’investissement.
- Interprétez avec prudence le rebond des exportations en août. Si votre entreprise est exposée au commerce international, distinguez les commandes devancées avant l’entrée en vigueur des tarifs douaniers de celles qui reflètent une demande durable.
- Protégez vos liquidités sans automatiquement mettre de côté les investissements productifs. Les prévisions de BDC indiquent toujours une croissance, mais les retombées seront inégales. Les entreprises soumises aux plus fortes pressions pourraient avoir besoin d’une plus grande souplesse en matière de fonds de roulement, de tarification et de diversification des marchés.
Colombie-Britannique
L’économie de la Colombie-Britannique continue d’évoluer dans un contexte difficile, mais sa croissance devrait demeurer globalement conforme à la moyenne nationale en 2026. Le passage d’une croissance démographique positive à négative, conjugué à l’intensification des pressions liées aux droits de douane, freine actuellement l’activité économique.
Le marché du travail s’est encore affaibli en septembre, alors que l’emploi a reculé d’environ 20 000, principalement en raison de pertes dans les secteurs de la construction et de la fabrication. Malgré des conditions d’embauche moins favorables, le taux de chômage a légèrement diminué, passant de 6,5 % en août à 6,4 % en septembre. Cette baisse reflète toutefois un recul du taux d’activité plutôt qu’une amélioration de la création d’emplois.
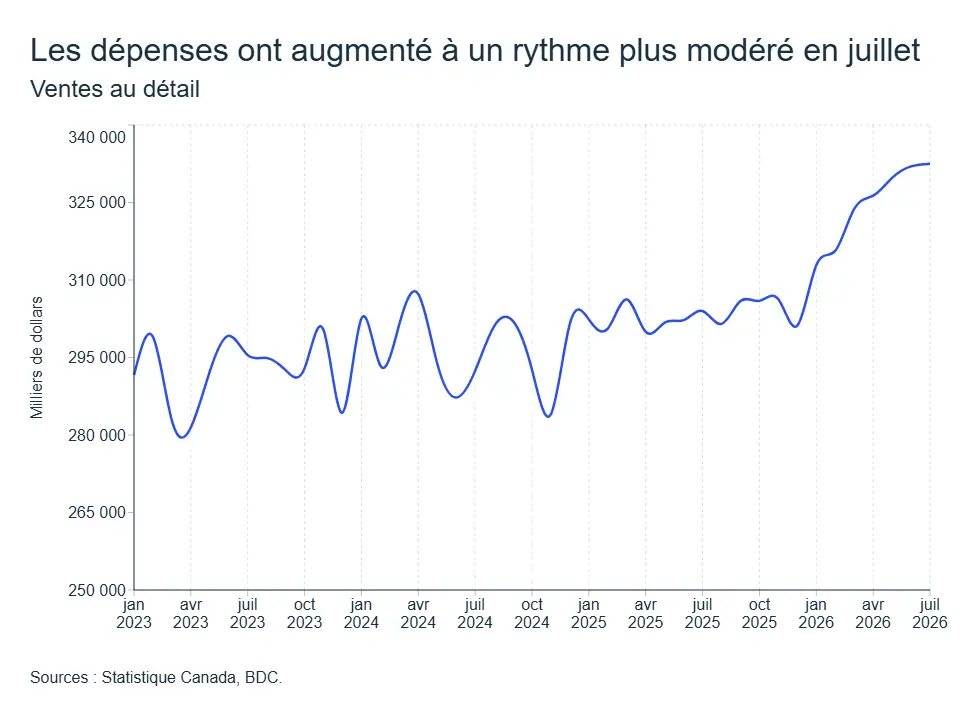
Les dépenses des ménages ont également perdu de leur élan au cours de l’été. Les ventes au détail ont diminué de 1,4 % en juillet, affichant une performance inférieure à la moyenne nationale. En termes réels, le recul des ventes au détail a vraisemblablement été plus prononcé, ce qui laisse croire que les consommateurs font preuve d’une prudence accrue dans un contexte marqué par l’affaiblissement du marché du travail et une incertitude économique élevée.
Les risques provenant de l’environnement extérieur demeurent importants. La Colombie-Britannique compte toujours parmi les provinces les plus exposées aux récentes mesures tarifaires américaines, notamment en raison de l’importance de son secteur forestier. Bien que les grands projets de gaz naturel liquéfié (GNL), de services publics et d’infrastructures continuent de soutenir l’investissement, l’incertitude entourant le commerce international devrait peser sur les exportations, la confiance des entreprises et les décisions d’embauche dans les secteurs touchés.
Le marché de l’habitation demeure peu dynamique. Les ventes de propriétés résidentielles dans la province ont reculé de 4,7 % sur un an en août, tandis que le prix moyen des propriétés a diminué de 1 % sur la même période. Même si les ventes se sont graduellement redressées depuis le début de l’année, les problèmes d’abordabilité, le ralentissement de la croissance démographique et la hausse des taux d’intérêt à long terme continuent de limiter la demande.
Dans l’ensemble, l’économie de la Colombie-Britannique semble plus résiliente qu’elle ne le paraissait plus tôt en 2026, mais sa croissance devrait demeurer inférieure à son rythme tendanciel. La faiblesse du marché du travail, l’activité modérée dans le secteur de l’habitation et la persistance des risques commerciaux devraient continuer de freiner la croissance économique. En revanche, les grands projets énergétiques et d’infrastructures constituent une importante source de soutien à l’activité. BDC prévoit actuellement une croissance économique d’environ 1 % dans la province en 2026.
Alberta
L’Alberta demeure l’une des économies provinciales les plus vigoureuses au Canada en 2026, soutenue par les prix élevés du pétrole, l’augmentation de la production et la résilience de l’activité intérieure. Les prix du pétrole se sont de nouveau raffermis cet automne, le WTI revenant autour de 100 $ US le baril en septembre, ce qui procure un soutien important aux revenus et aux bénéfices du secteur énergétique ainsi qu’aux recettes provinciales. L’activité de forage demeure également soutenue, laissant présager une vigueur persistante de la production.
Le marché du travail a rebondi en septembre, avec la création de 23 000 emplois après le recul enregistré en août. L’emploi s’établissait ainsi 2,9 % au-dessus de son niveau d’un an plus tôt, tandis que le taux de chômage est passé de 6,8 % à 6,4 %. L’Alberta continue par ailleurs d’afficher le taux d’activité le plus élevé parmi les provinces canadiennes.
Les dépenses de consommation demeurent également un facteur de soutien. Les ventes au détail ont progressé de 1,4 % en juillet, effaçant le recul du mois précédent et signalant une amélioration des dépenses des ménages. L’inflation constitue toutefois un frein. Les prix à la consommation ont augmenté de 3,8 % sur un an en août, alors que les prix de l’énergie ont bondi de 16,1 %. Si la hausse des prix de l’énergie profite au secteur des ressources de l’Alberta, elle exerce également une pression supplémentaire sur le pouvoir d’achat des ménages.
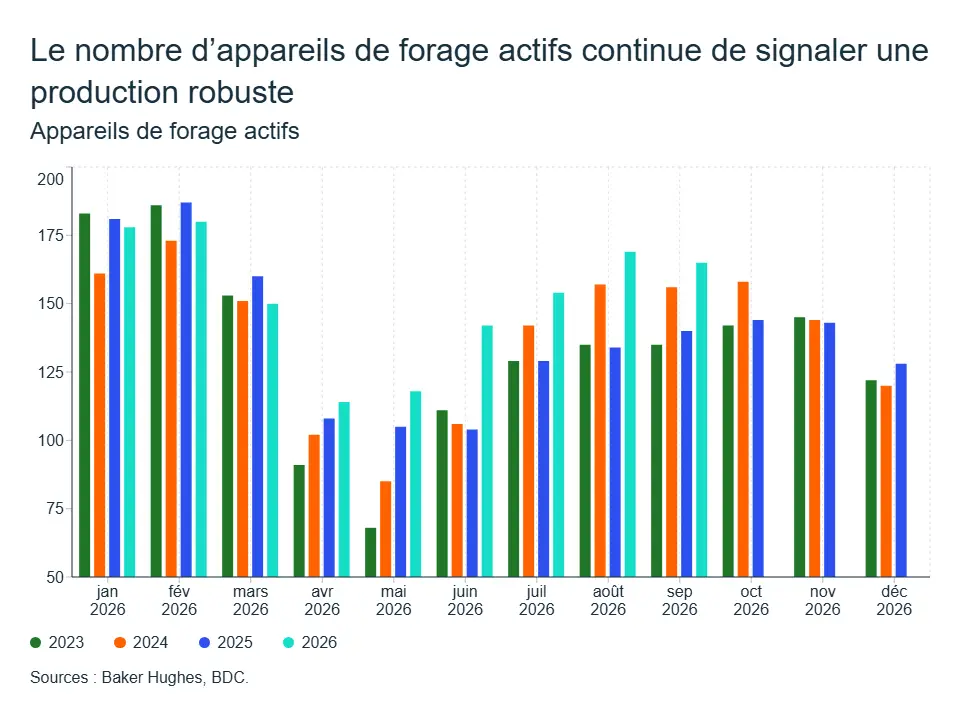
Les livraisons manufacturières se sont également redressées par rapport aux creux observés plus tôt cette année.
Dans l’ensemble, la vigueur du secteur énergétique et le rebond de l’emploi devraient permettre à l’économie albertaine de demeurer sur des bases solides. BDC prévoit une croissance du PIB réel de 2,4 % en 2026 et de 2,0 % en 2027.
Saskatchewan
La Saskatchewan demeure l’une des économies provinciales les plus vigoureuses au Canada en 2026, soutenue par des marchés des produits de base favorables et par la poursuite des investissements dans le secteur des ressources naturelles. Le secteur minier demeure un important moteur de croissance. La production de potasse a continué d’augmenter, tandis que les projets liés à l’uranium et à d’autres activités minières soutiennent l’investissement malgré une certaine volatilité de la production. La hausse des prix du pétrole cet automne procure également un soutien supplémentaire au secteur énergétique de la province.
Le marché du travail demeure résilient. L’emploi a atteint environ 625 000 en septembre, tandis que le taux de chômage s’est établi à 5,4 %. Le niveau d’emploi était légèrement supérieur à celui observé un an plus tôt, les gains enregistrés dans les secteurs de la fabrication, de la construction et des soins de santé contribuant à soutenir le marché du travail.
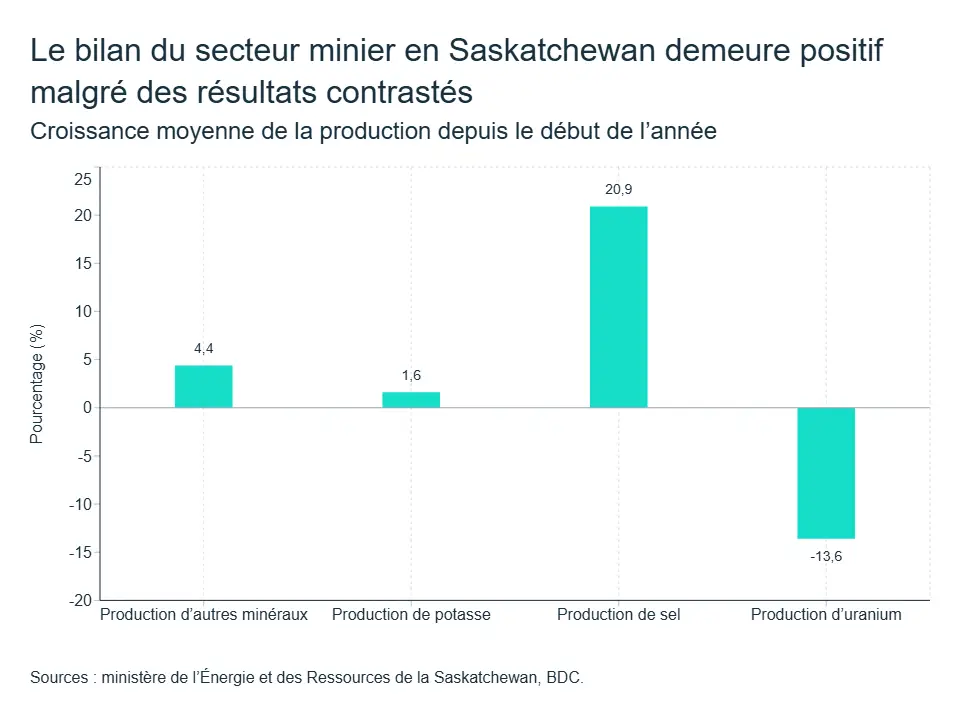
Les dépenses de consommation se sont également améliorées. Selon les plus récentes données disponibles, les ventes au détail ont progressé de 2,9 % sur un mois, un rebond bienvenu après la faiblesse des dépenses observée plus tôt cette année. L’inflation demeure toutefois un frein, même si les pressions sur les prix se sont quelque peu atténuées en août. Les prix à la consommation ont augmenté de 3,5 % sur un an, comparativement à 4,1 % en juillet, alors que les coûts de transport ont été poussés à la hausse par la forte augmentation des prix de l’essence.
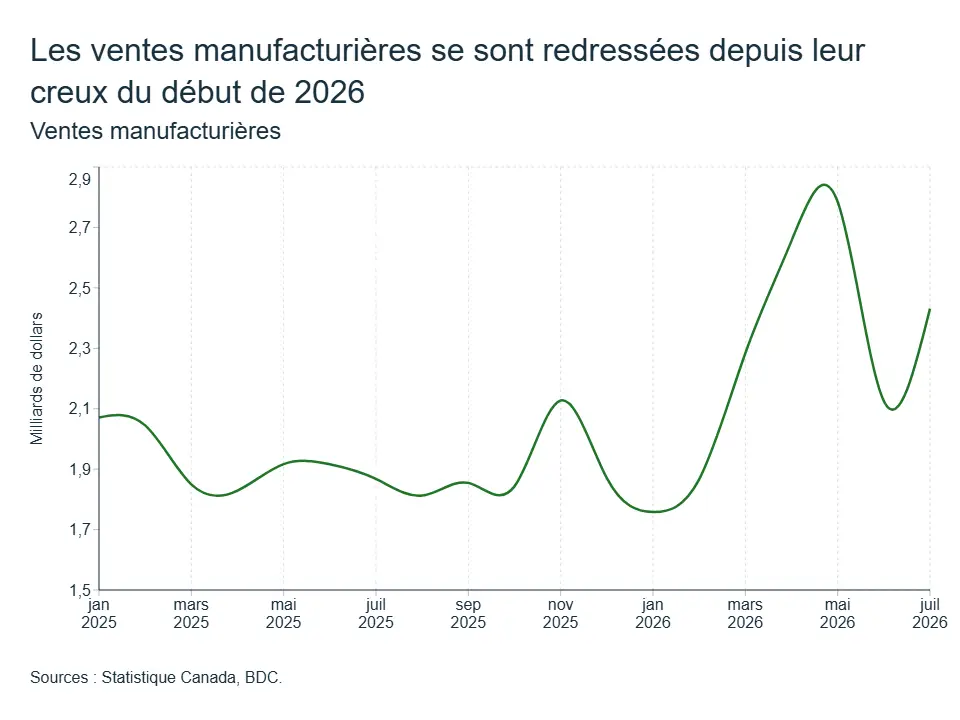
La conjoncture demeure toutefois inégale dans le secteur manufacturier. Après s’être redressées plus tôt cette année, les ventes manufacturières sont passées de 2,58 milliards de dollars en juin à 2,38 milliards en juillet, témoignant d’une certaine volatilité de l’activité à l’extérieur du secteur des ressources naturelles.
Dans l’ensemble, l’importance du secteur des ressources naturelles, les investissements et la résilience du marché du travail devraient permettre à l’économie de la Saskatchewan de maintenir une croissance solide. BDC prévoit une croissance du PIB réel de 1,8 % en 2026 et de 1,7 % en 2027.
Manitoba
L’économie du Manitoba devrait afficher une croissance modérée en 2026. La diversification de son tissu industriel et un marché du travail relativement tendu continuent de soutenir l’activité économique. Toutefois, le ralentissement de l’emploi, l’inflation élevée et l’incertitude commerciale assombrissent davantage les perspectives que ne le laissaient entrevoir les analyses précédentes.
Le marché du travail s’est de nouveau affaibli en septembre. L’emploi a reculé de 4 400, soit 0,6 %, après avoir également diminué en août. Parallèlement, le taux de chômage s’est maintenu à un niveau relativement faible de 5,0 %, ce qui laisse croire que le marché du travail demeure assez tendu malgré le ralentissement de l’embauche.
Les conditions de consommation sont devenues plus difficiles. Selon les plus récentes données provinciales disponibles, les ventes au détail ont diminué de 0,4 % sur un mois. L’inflation accentue ces pressions : les prix à la consommation ont augmenté de 4,4 % sur un an en août, alors qu’ils n’ont diminué que de 0,1 % par rapport à juillet. La hausse du coût de la vie devrait donc continuer de peser sur le pouvoir d’achat des ménages.
Le secteur manufacturier a également perdu de son élan récemment. Après s’être remis de la faiblesse observée plus tôt cette année, les dernières données sur les livraisons manufacturières montrent un recul à leur plus bas niveau en six mois, ce qui laisse croire que l’amélioration observée au printemps ne s’est pas maintenue. Il s’agit d’une évolution importante compte tenu du poids du secteur manufacturier dans l’économie manitobaine. Le regain des tensions commerciales constitue un risque supplémentaire, tandis que la hausse des prix de l’énergie accroît les coûts des entreprises dont les activités dépendent fortement du transport.
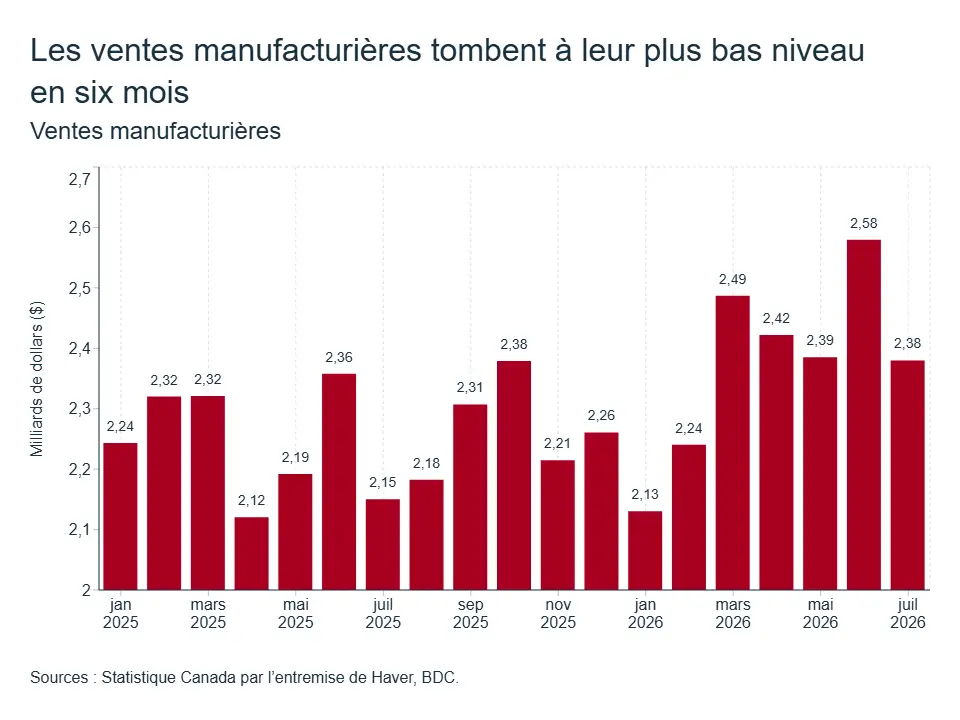
Dans l’ensemble, le Manitoba aborde les derniers mois de 2026 avec un marché du travail relativement épargné par les nouveaux tarifs, mais une perte de vigueur ailleurs dans l’économie. L’emploi a de nouveau reculé en septembre, les dépenses de consommation se sont affaiblies et les plus récentes données manufacturières ont déçu, tandis que l’inflation élevée continue d’exercer des pressions sur le pouvoir d’achat des ménages. BDC prévoit actuellement une croissance du PIB réel de 1,2 % en 2026 et de 1,4 % en 2027.
Ontario
L'emploi dans le secteur manufacturier a reculé pour la première fois depuis janvier.
Les données du marché du travail pour septembre font état d'une baisse de 68 000 emplois au Canada et de 20 000 en Ontario. En Ontario, les pertes d'emplois ont principalement touché les secteurs de l'industrie manufacturière, du commerce de détail, de l'hébergement et des services professionnels.
L'emploi dans le secteur manufacturier a reculé de 5 900 postes en septembre. Ce recul n'est pas surprenant, compte tenu des nouveaux droits de douane imposés par les États-Unis au Canada. Il s'agit néanmoins d'un renversement de tendance, le secteur manufacturier ayant connu une croissance solide depuis janvier.
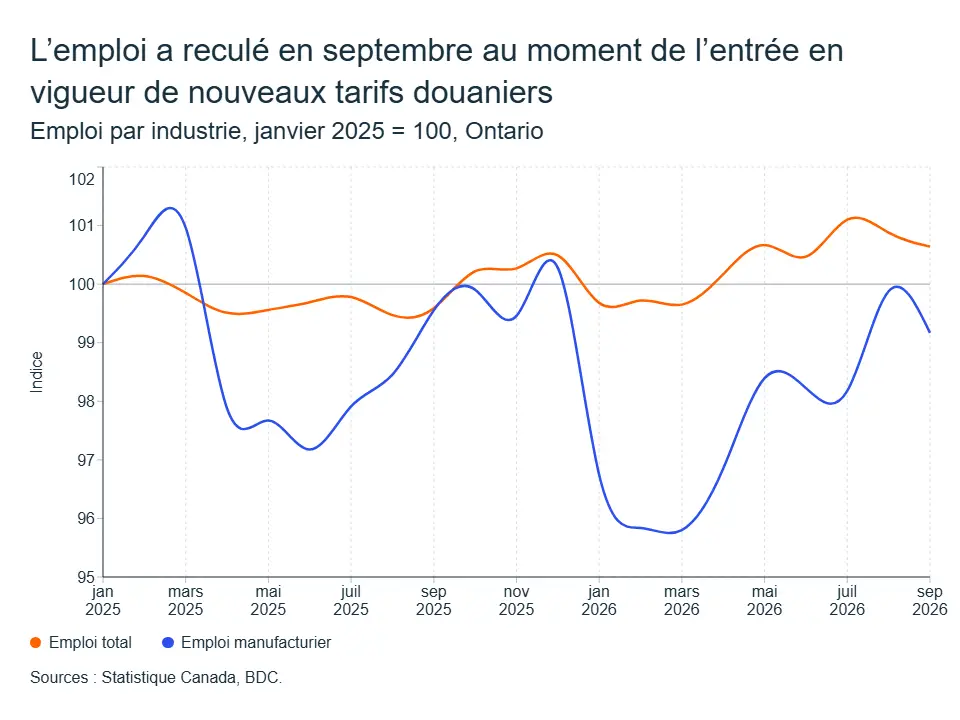
La reprise de l'activité et des exportations avait entraîné la création de 26 000 emplois depuis le début de l’année. Les nouveaux droits de douane s'avèrent difficiles à supporter pour de nombreuses entreprises du secteur manufacturier et de nouvelles pertes d'emplois sont à prévoir.
Sur une note plus positive, l'emploi dans le secteur de la construction continue de progresser, avec 10 800 nouveaux emplois créés pour le seul mois de septembre. La construction non résidentielle poursuit sa croissance, soutenue par l'accélération des investissements dans les infrastructures par le gouvernement de l'Ontario. La construction d'un nouvel hôpital à Toronto, entre autres projets, a un impact positif sur l'emploi.
Québec
Cette année demeure difficile pour le Québec, alors que les tensions commerciales pèsent sur les exportations et les décisions des entreprises, le ralentissement de la croissance démographique limitent à leur tour la demande de logements et des dépenses de consommation.
Le commerce demeure un risque majeur. Les exportations ont augmenté au deuxième trimestre 2026, mais 11 % des exportations de biens du Québec sont désormais soumises à de nouveaux droits de douane. Les premières données publiées en août laissaient entrevoir un affaiblissement, et les exportations ont reculé de 2 % en aout. L’impact des tensions commerciales persistantes va au-delà des exportations : l’incertitude peut retarder les dépenses d’investissement des entreprises et leurs embauches.
Le marché du travail s’est fortement affaibli en septembre, avec la suppression de 49 000 emplois et une hausse du taux de chômage à 6,0 %, contre 5,6 % en août. Les pertes ont été généralisées, les gains se limitant aux secteurs de l’hébergement et de la restauration (+4 900) ainsi qu’aux services professionnels, scientifiques et techniques (+1 800). L’emploi a désormais reculé d’environ 127 000 postes depuis le début de l’année. Des pertes d’emplois persistantes pourraient freiner davantage la consommation, la demande résidentielle et les embauches des entreprises.
Les ventes de logements ont reculé de 5 % depuis le début de l’année, alors même que les prix continuent d’augmenter. La hausse des coûts d’emprunt et le ralentissement de l’emploi pèseront sur l’activité immobilière et devraient freiner la progression des prix des logements. Le ralentissement des investissements non résidentiels constitue un frein supplémentaire pour l’économie.
Des mesures gouvernementales ciblées devraient amortir en partie l’impact des droits de douane sur les entreprises et les ménages touchés. Le bilan des risques reste orienté à la baisse. La croissance est toujours estimée à 0,6 % cette année.
Nouvelle-Écosse
L’économie de la Nouvelle-Écosse continue de bénéficier d’une amélioration de la situation commerciale, mais les facteurs internes sont mitigés. Les échanges commerciaux se sont améliorés en août. Les exportations de biens ont augmenté de 16,4 % par rapport à l’année précédente, portant la croissance depuis le début de l’année à 0,6 %. Les exportations vers les États-Unis ont progressé de 2,4 % depuis le début de l’année, même si les nouveaux droits de douane continuent de représenter un risque pour les secteurs exposés au marché américain.
La situation nationale est plus contrastée : les conditions du marché du travail s'affaiblissent. L'emploi est resté stable en septembre, après avoir progressé en août et en juillet. Le taux de chômage a légèrement augmenté, passant de 6,1 % en août à 6,3 % en septembre.
Alors que les ventes au détail ont progressé de 5,3 % depuis le début de l’année jusqu’en juillet, dépassant la hausse nationale, les salaires hebdomadaires moyens ont augmenté de 4,4 % en glissement annuel en août, un chiffre inférieur à l’inflation de 5,7 % hors produits alimentaires. Cela laisse entrevoir une certaine pression sur le pouvoir d’achat des ménages de la province et un éventuel affaiblissement de la demande des consommateurs.
Le tourisme soutient l’économie. Les recettes liées à ce secteur ont atteint 1,4 milliard de dollars au premier semestre 2026, soit une hausse de 2,4 % par rapport à l’année précédente, et le nombre de nuitées a augmenté de 6 % jusqu’en juillet.
À long terme, les secteurs de la défense et de la construction navale devraient apporter un soutien. Nos prévisions pour l’année restent inchangées : le PIB réel devrait progresser d’environ 1,3 % en 2026.
Nouveau-Brunswick
L’économie du Nouveau-Brunswick reste sur la voie d’une croissance modérée cette année. Nos prévisions de croissance du PIB réel pour 2026 restent inchangées à 1,2 %. La situation sur le marché du travail reste inégale. L’emploi a reculé en septembre et le taux de chômage a légèrement augmenté pour s’établir à 7,4 %.
Les dépenses de consommation ont tenu bon malgré un marché du travail mitigé. Les ventes au détail ont progressé de 4,9 % depuis le début de l’année jusqu’en juillet, soutenant la croissance mais rendant également la demande des ménages vulnérable en cas de nouvel affaiblissement de l’emploi. Toutefois, la croissance démographique continue de soutenir la demande, la population ayant atteint environ 883 500 habitants en juillet.
Les expéditions du secteur manufacturier ont fortement augmenté depuis le début de l’année 2026, mais la hausse globale surestime la vigueur sous-jacente du secteur. L’industrie manufacturière du Nouveau-Brunswick est concentrée dans les secteurs du pétrole raffiné, de la transformation alimentaire et des produits forestiers, ce qui rend les résultats mensuels très sensibles aux prix des matières premières, à l’activité des raffineries et à la demande américaine.
Le secteur des produits pétroliers raffinés a été un moteur clé de cette vigueur. Toutefois, l’opération « Osprey » menée par Irving Oil à la raffinerie de Saint John a débuté début septembre et devrait se poursuivre jusqu’à la mi-novembre. Ces travaux de maintenance, d’un montant de 235 millions de dollars, pèseront temporairement sur les expéditions manufacturières et les exportations pendant une grande partie du quatrième trimestre. Au-delà de cet arrêt temporaire, cet investissement devrait améliorer la fiabilité et la capacité de production de la raffinerie à plus long terme.
Les exportations restent un important moteur de croissance, tirées par les secteurs de l’énergie et des produits de la mer. Les dernières mesures américaines affectent directement environ 2 % des exportations du Nouveau-Brunswick. L’impact immédiat est donc limité, mais la forte concentration des expéditions à destination des États-Unis signifie que de nouvelles modifications tarifaires pourraient avoir un impact bien plus important.
Île-du-Prince-Édouard
L’économie de l’Île-du-Prince-Édouard connaît un ralentissement à mesure que la croissance démographique s’atténue. La croissance démographique n’a augmenté que de 0,2 % par rapport à l’année précédente et est en baisse pour un troisième trimestre consécutif. Cette évolution devrait à son tour modérer la croissance des dépenses de consommation et d’autres secteurs sensibles.
Les dépenses des ménages restent solides, bien que les hausses récentes aient été modérées en raison du ralentissement de la croissance démographique. Les ventes au détail ont progressé de 9,4 % par rapport à l’année précédente, mais de seulement 0,2 % par rapport au mois de juin.
Les perspectives commerciales restent incertaines. L’économie de l’Île-du-Prince-Édouard repose principalement sur la transformation alimentaire, l’agriculture, la pêche et d’autres secteurs orientés vers l’exportation, ce qui rend son secteur commercial très sensible aux politiques commerciales étrangères. Jusqu’à présent, les échanges commerciaux ont affiché de bons résultats, les exportations totales ayant augmenté de 7 %. Cependant, le ralentissement de la croissance observé ces derniers mois laisse présager une perte de dynamisme.
Dans l’ensemble, les dépenses de consommation et la construction résidentielle amortissent le ralentissement, tandis que l’évolution démographique défavorable, les conditions d’emploi inégales et l’incertitude liée aux exportations pèsent sur les perspectives.
Le maintien de la prévision de croissance de 1,5 % dépendra de plus en plus de la productivité et des performances à l’exportation plutôt que de la forte croissance démographique qui a stimulé la croissance ces dernières années.
Terre-Neuve-et-Labrador
Terre-Neuve-et-Labrador devrait être en tête de la croissance provinciale en 2026. Nous prévoyons une croissance du PIB de 3,0 %, principalement tirée par une production pétrolière et minière plus forte.
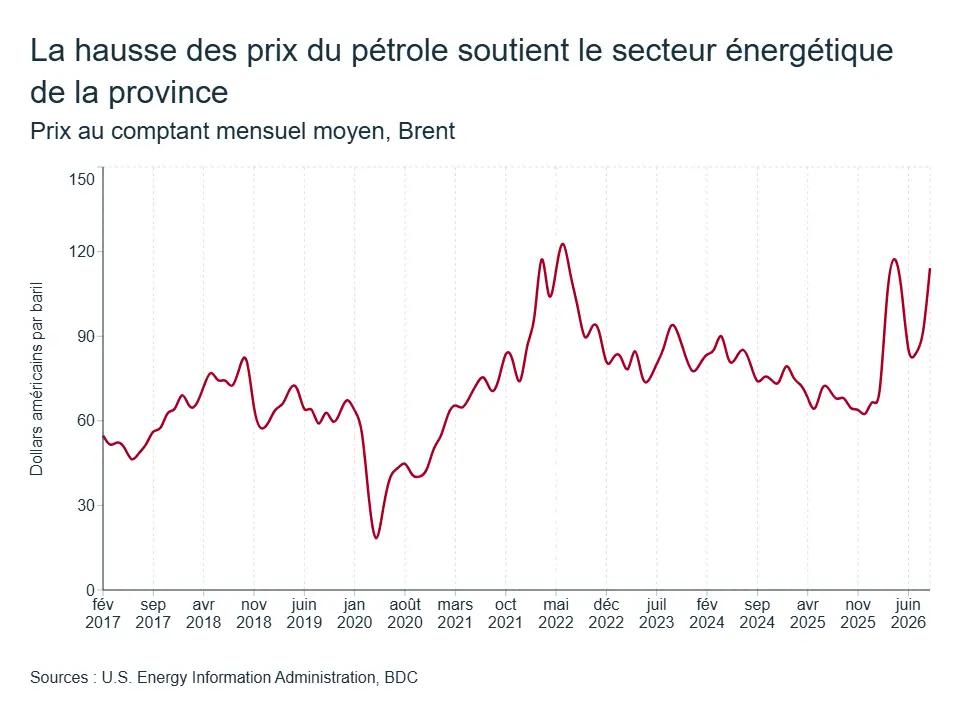
Le secteur des ressources naturelles reste le principal moteur de la croissance. La production pétrolière offshore a atteint 8,2 millions de barils en août, soit une hausse de 4,4 % par rapport à l’année précédente, tandis que les prix élevés du pétrole continuent de soutenir les revenus des producteurs. Le Brent se négociait à près de 100 dollars américains le baril début octobre, et les dernières prévisions indiquent une vigueur persistante dans un contexte de perturbations persistantes de l’approvisionnement au Moyen-Orient. Les exportations de minerais ont totalisé 4,6 milliards de dollars en 2025, en hausse de 9,0 %, tandis que le secteur des produits de la mer a atteint une valeur de marché record de 2,1 milliards de dollars.
Les dépenses de consommation restent un facteur favorable : les ventes au détail ont augmenté de 4,0 % depuis le début de l’année jusqu’en juillet, malgré un recul mensuel de 1,5 %. La construction de logements s’est également renforcée, avec des mises en chantier en hausse de 17 % depuis le début de l’année jusqu’en août, même si l’activité des ventes immobilières reste inégale.
Dans l’ensemble, la vigueur des cours des matières premières, la solidité des exportations et la poursuite des investissements dans les projets liés aux ressources naturelles sont les moteurs de la croissance cette année.